百分比 DCA,正确做法:搭建经得起下跌考验的阶梯
2026年10月4日

在加密货币领域,“DCA”有两种不同含义。对长期投资者来说,它是一种按日历定期买入的习惯:无论价格如何,每周买入固定金额。对交易机器人来说,它的含义更明确:先开仓,再按预先设定的阶梯逐步加仓,期间价格朝不利方向移动,这样只需小幅反弹,就足以让整个仓位获利平仓。
本指南介绍的是第二种 DCA。文中会详细说明百分比 DCA 阶梯在 Bitcator 中的运行方式,演示一个五单阶梯的计算过程,并用该阶梯回放 2026 年 2 月真实的 BTC/USDT 抛售行情,其中还包括两种不同止损设置下可能出现的结果。本文并非要美化 DCA,而是要说明它何时有帮助、何时会带来风险,以及开始前需要确定哪些数字。
百分比 DCA 阶梯如何运作
Bitcator 中的 DCA 机器人会在每次价格更新时执行四条规则:
首单。机器人可以立即买入(立即进场),也可以等待价格低于最近一根已收盘的参考 K 线收盘价达到设定百分比后再买入。参考 K 线默认周期为 4 小时,也可以选择任何周期。
加仓单。每一笔后续订单都会在价格低于上一笔成交价达到设定百分比时下单:不是低于首笔成交价,也不是低于均价。每一级的间距都以它上方的一级为基准计算。
止盈。止盈目标以所有已成交订单的平均入场价为基准计算。只有交易在扣除手续费后仍盈利时才会触发;如果目标幅度小于往返手续费,目标会自动提高到盈亏平衡点。
止损(可选)。止损可以按平均入场价(默认)或最后一笔成交价计算,也可以设置为等所有 DCA 订单成交后再启用。
您可以选择订单数量(2 到 50 笔,包含首单)、每笔订单的 USDT 金额,以及每笔加仓单的价格间距。两个可选的乘数可以自动计算这些数值:按比例递增订单金额会将每笔订单金额设为首单金额乘以乘数的 n 次方;按比例递增价格间距则以同样方式递增各级之间的距离。
永续合约中的做空 DCA 逻辑完全相反:价格上涨时逐步加仓,止盈目标设在均价下方。
用数字看阶梯
本文后续内容使用的阶梯参数如下:共五笔订单,首单金额 100 USDT,首个 DCA 间距为 2%,两个乘数都设为 1.5。
订单 1:入场价买入 100 USDT
订单 2:150 USDT,价格比订单 1 低 2%
订单 3:225 USDT,价格比订单 2 低 3%
订单 4:337.50 USDT,价格比订单 3 低 4.5%
订单 5:506.25 USDT,价格比订单 4 低 6.75%
由于每一级间距都以上一笔成交价为基准计算,跌幅会逐级复合。只有价格从首笔成交价下跌 1 − (0.98 × 0.97 × 0.955 × 0.9325) ≈15.3%时,最后一笔订单才会成交。机器人构建器会在「覆盖跌幅」旁显示这个数值,并显示「每笔交易(所有订单)」,本例中为「1,318.75 USDT」。
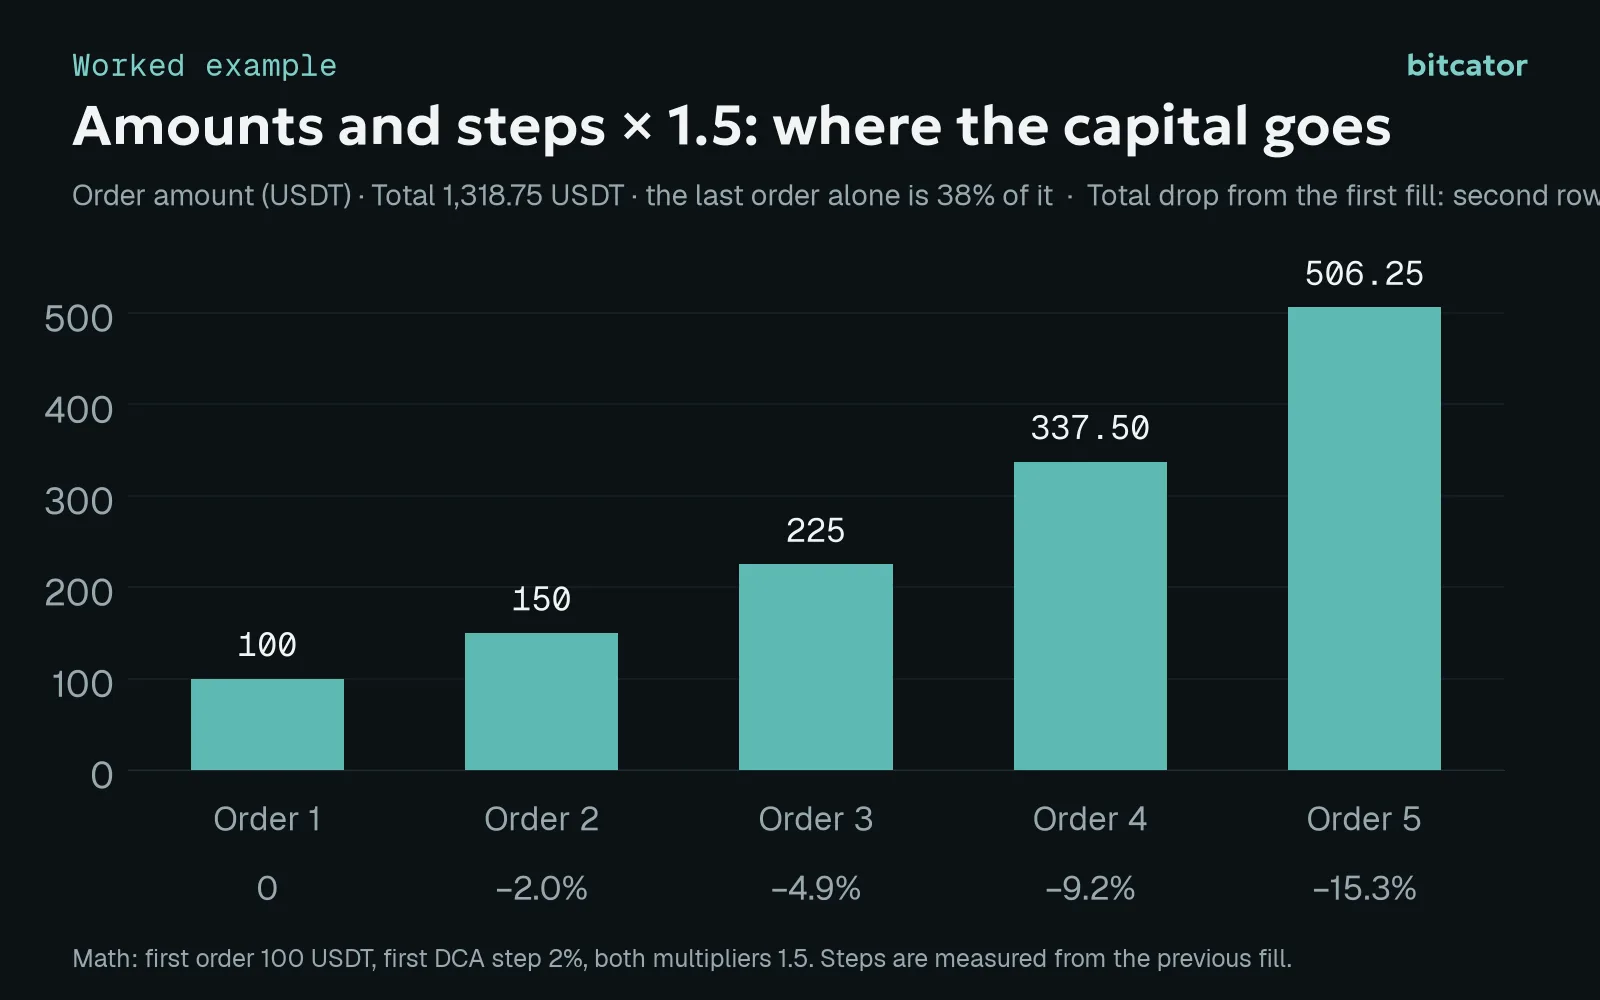
计算示例:最后一笔订单单独就占了该阶梯可用资金的 38%。
有两点值得注意。首先,大部分资金集中在底部:订单 4 和 5 合计占总金额的 64%。它们成交后能快速拉低均价,但这也正是阶梯深度超出账户承受能力时会带来危险的原因。其次,随着价格下跌,各级间距逐渐扩大。如果每级都固定为 2%,五笔订单总共只能覆盖约 7.8% 的跌幅;使用乘数后,相同数量的订单就能覆盖两倍的跌幅。
不存在放之四海而皆准的最佳乘数。订单金额乘数越高,均价越接近底部,但风险会集中在最后几级。价格间距乘数越高,阶梯能覆盖的跌幅越大,但后面几级也越不容易成交。先确定想覆盖的跌幅,再选择合适的乘数,并确保即使资金全部投入也在您的承受范围内。
真实压力测试:2026 年 2 月 4–6 日
为了观察阶梯在压力下的表现,我们使用 Binance 现货的真实 BTC/USDT 1 分钟 K 线数据(Bitcator 为回测保存的历史数据),从 2026 年 2 月 4 日 12:00 UTC 开始进行回放。为便于理解计算过程,假设订单都以触发价成交,且每笔订单都支付 0.1% 的手续费。
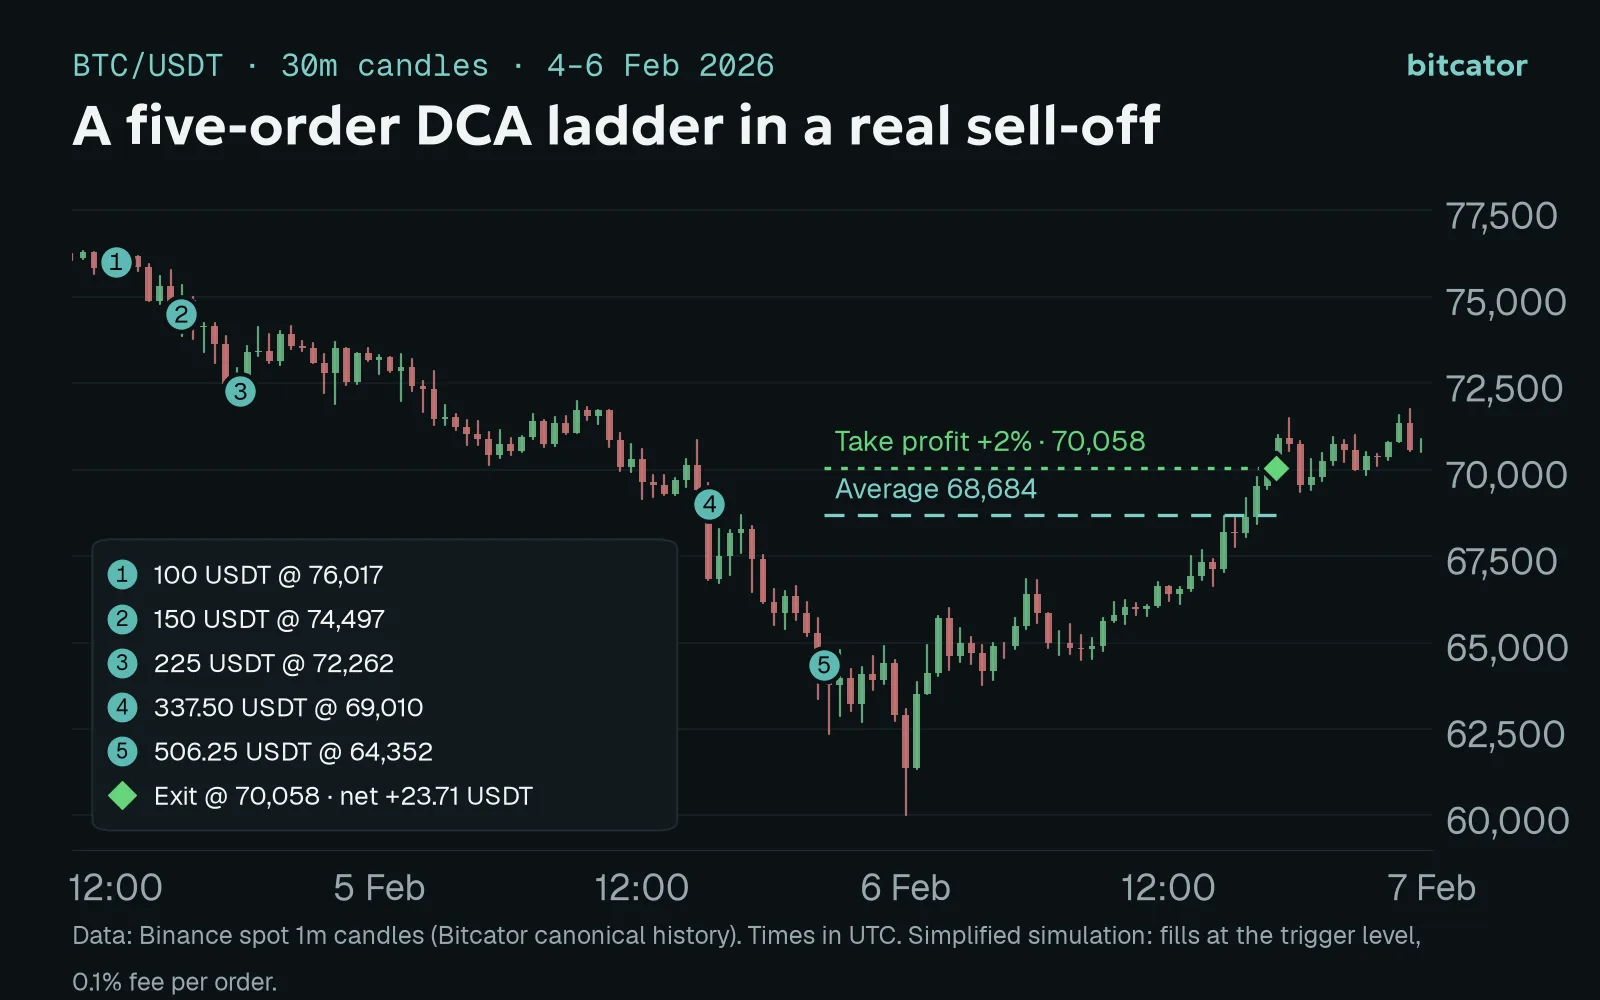
真实 K 线,简化模拟。时间均为 UTC。
这轮抛售并不温和:
2 月 4 日 12:00:订单 1 在 76,017 成交。
2 月 4 日 14:58:订单 2 在 74,497 成交。
2 月 4 日 17:40:订单 3 在 72,262 成交。
2 月 5 日 15:03:订单 4 在 69,010 成交。
2 月 5 日 20:16:订单 5 在 64,352 成交。此时阶梯已全部建仓,平均入场价为68,684.42。
2 月 6 日午夜过后不久:BTC 下跌至60,000,比均价低 12.6%。未平仓位的未实现盈亏一度达到最低点,约为−166.74 USDT。
2 月 6 日 16:53:价格回升至 70,058.10,比均价高 2%。机器人卖出全部仓位:扣除手续费后盈利 +23.71 USDT。
作为对比,如果用同样的 1,318.75 USDT 在 76,017 一次性买入,那么在阶梯退出时仍会亏损约 7.8%(约 −103 USDT)。阶梯并没有预测到最低点,只是把盈亏平衡点下移了 9.6%,低到足以让一次普通反弹触及。
这就是 DCA 的全部优势,也是它的局限:它能争取时间、改善均价,但不能创造反弹。
止损决定一切
上面的回放没有设置止损。现在添加止损,并开启「所有 DCA 订单成交后才启用」,确保阶梯全部建仓前不会触发止损。
均价下方 8% 止损(63,189.66):2 月 5 日 20:36 触及止损,也就是订单 5 成交二十分钟后。交易在扣除手续费后以约−108.03 USDT平仓,距离低点和反弹还有数小时。
均价下方 12% 止损(60,442.29):仓位撑过了第一波下跌,但在 2 月 6 日 00:14 触发,距离 60,000 的低点只有几分钟,亏损约为−160.73 USDT。
这两种结果都不意味着止损是错误的。在持续下跌的行情中,正是这些止损避免完整阶梯演变成更大的亏损。这次回放表明,阶梯深度和止损距离是同一个决策的两个方面,而非两个独立决策。这个阶梯从首笔成交价起覆盖 15.3% 的跌幅,均价则比首笔成交价低约 9.6%。如果以均价为基准设置止损,那么与阶梯覆盖范围所暗示的空间相比,最后一级下方可留给价格的空间会少这么多。
以下工具有助于您有意识地设置止损:
以最后一笔成交价为基准。如果您习惯按阶梯级别来思考,可以用最后一笔成交价而非均价来计算止损,并将止损设在下一阶本应触及的位置之外。
尖峰保护。止损会等待设定的秒数再重新检查,避免单根影线就平仓。它可以防范短暂尖峰,但无法抵御趋势行情:本例中,8% 止损位最初被一根影线触及,但该分钟收盘时价格已回到止损位上方;然而在接下来几小时里,BTC 有几十根 K 线收盘价都低于该位置。
亏损止损后暂停机器人。止损导致交易亏损平仓后,机器人不会再开新仓,直到您重新启动它。已开仓位仍会按原设置执行退出规则。
启动 DCA 机器人前的检查清单
根据历史数据选择覆盖深度,而不是寄希望于行情。在您计划交易的交易对上,使用一年期的 1 分钟数据进行回测。2025 年 10 月 10 日,BTC 当日从 121,662 跌至 102,000,跌幅达 16.2%,超过了此阶梯的覆盖范围。
了解最坏情况。每笔交易中,阶梯可能会投入所有订单的资金。再乘以您允许同时进行的交易数量。构建器会显示「最坏情况(所有交易)」;这个金额应该是您可以承受被套在下跌仓位中的资金。
将止盈目标设在手续费之上。每笔订单手续费为 0.1% 时,往返交易成本约为 0.2%。2% 的目标留有余地;0.3% 的目标大部分只是在支付交易所手续费。
设置阶梯时一并确定止损。记下止损相对于最后一级的位置,以及止损是以均价还是最后一笔成交价为基准计算。
使用过滤条件。24 小时最低成交量限制可以过滤掉流动性差的交易对;日波动范围保护会在 24 小时内出现异常波动后跳过新的入场;币安宣布下架时,下架保护会卖出现货和多头仓位。
先用模拟模式演练。模拟模式无需 API 密钥,就能基于实时价格运行同样的规则,并模拟订单、手续费和滑点。
DCA 奖励耐心,也会惩罚过度自信。如果参数是根据经过验证的数据设定的,它就是自动逢低买入最透明的方式之一。
本文仅供教育用途,不构成投资建议。交易加密资产存在较高的亏损风险。过去的结果(包括回测和上述回放)不保证未来的结果。