Wie du backtestest, ohne dich selbst zu täuschen
4. Oktober 2026

Ein Backtest beantwortet eine eng umrissene Frage: Was wäre passiert, wenn genau diese Regeln auf genau diesen historischen Daten ausgeführt worden wären? Das ist wertvoll. Aber daraus lässt sich sehr leicht eine andere, schmeichelhaftere Frage machen: Mit welchen Regeln hätte ich auf diesen historischen Daten am meisten verdient? Die erste Frage ist ein Test. Die zweite ist eine Geschichte, die du dir nach dem Blick aufs Ergebnis ausgedacht hast.
In diesem Leitfaden geht es darum, Backtests ehrlich zu halten. Er erklärt, was die Backtests von Bitcator tatsächlich simulieren, welche vier klassischen Faktoren Ergebnisse künstlich aufblähen können (Kosten, Kursverlauf innerhalb einer Kerze, Look-ahead und Overfitting) und wie eine einfache Routine aus einer einzelnen guten Kennzahl belastbare Anhaltspunkte macht, auf deren Grundlage du handeln kannst.
Was ein Bitcator-Backtest simuliert
Es ist hilfreich, genau zu wissen, was die Engine macht, denn bei jeder Annahme kann die Realität davon abweichen:
Daten. Bis zu ein Jahr an echten 1-Minuten-Kerzen. Für jedes Handelspaar stammen die Minutendaten jeweils von der Börse, auf der das Paar zu diesem Zeitpunkt am liquidesten war. Auf der Ergebnisseite ist aufgeführt, welche Börsen wann verwendet wurden. Höhere Zeiteinheiten (5m, 1h, 4h, 1d…) werden aus diesen 1-Minuten-Kerzen gebildet.
Dieselben Regeln wie im Live-Betrieb. Backtests, Paper-Bots und Live-Bots verwenden dieselben Strategieregeln: denselben Einstiegskurs, dieselben DCA-Schritte, gebührenbereinigten Take-profit, Stopps, Trailing und Filter.
Mehrere Handelspaare gleichzeitig. Bis zu fünf Handelspaare laufen synchron und teilen sich das Limit des Bots für gleichzeitig offene Trades – wie bei einem Live-Bot.
Aufwärmphase. Indikatoren erhalten historische Daten vor dem Startdatum, und während der Aufwärmphase wird kein Trade eröffnet.
Kosten. Für jede Order fällt eine Gebühr von 0.1% an, und die Ausführung berücksichtigt eine nachteilige Slippage von 0.05%.
Kursverlauf innerhalb der Kerze. Jede 1-Minuten-Kerze wird mit vier Kursen wiedergegeben: Open, Low, High, Close bei einer steigenden Kerze; Open, High, Low, Close bei einer fallenden Kerze.
Live-Bedingungen (Intrabar) werden bei jedem 1-Minuten-Schluss neu berechnet, und Bestätigungszeiten werden auf volle Minuten aufgerundet. Auf der Ergebnisseite wird darauf hingewiesen, wenn dies zutrifft.
Genauso wichtig ist, was nicht simuliert wird: Funding-Zahlungen bei Perpetual Futures, Orderbuchtiefe über die angenommene Slippage hinaus, Börsenausfälle und Teilausführungen. Listing- und Delisting-Bots lassen sich überhaupt nicht backtesten, da ihr Auslöser eine Ankündigung und kein Kurs ist.
Falle 1: Kosten vergessen
Kleine Vorteile verschwinden zuerst. Stell dir eine Strategie vor, die häufig handelt und vor Kosten durchschnittlich 0.30% pro Trade erzielt: 300 Trades mit jeweils 1,000 USDT.
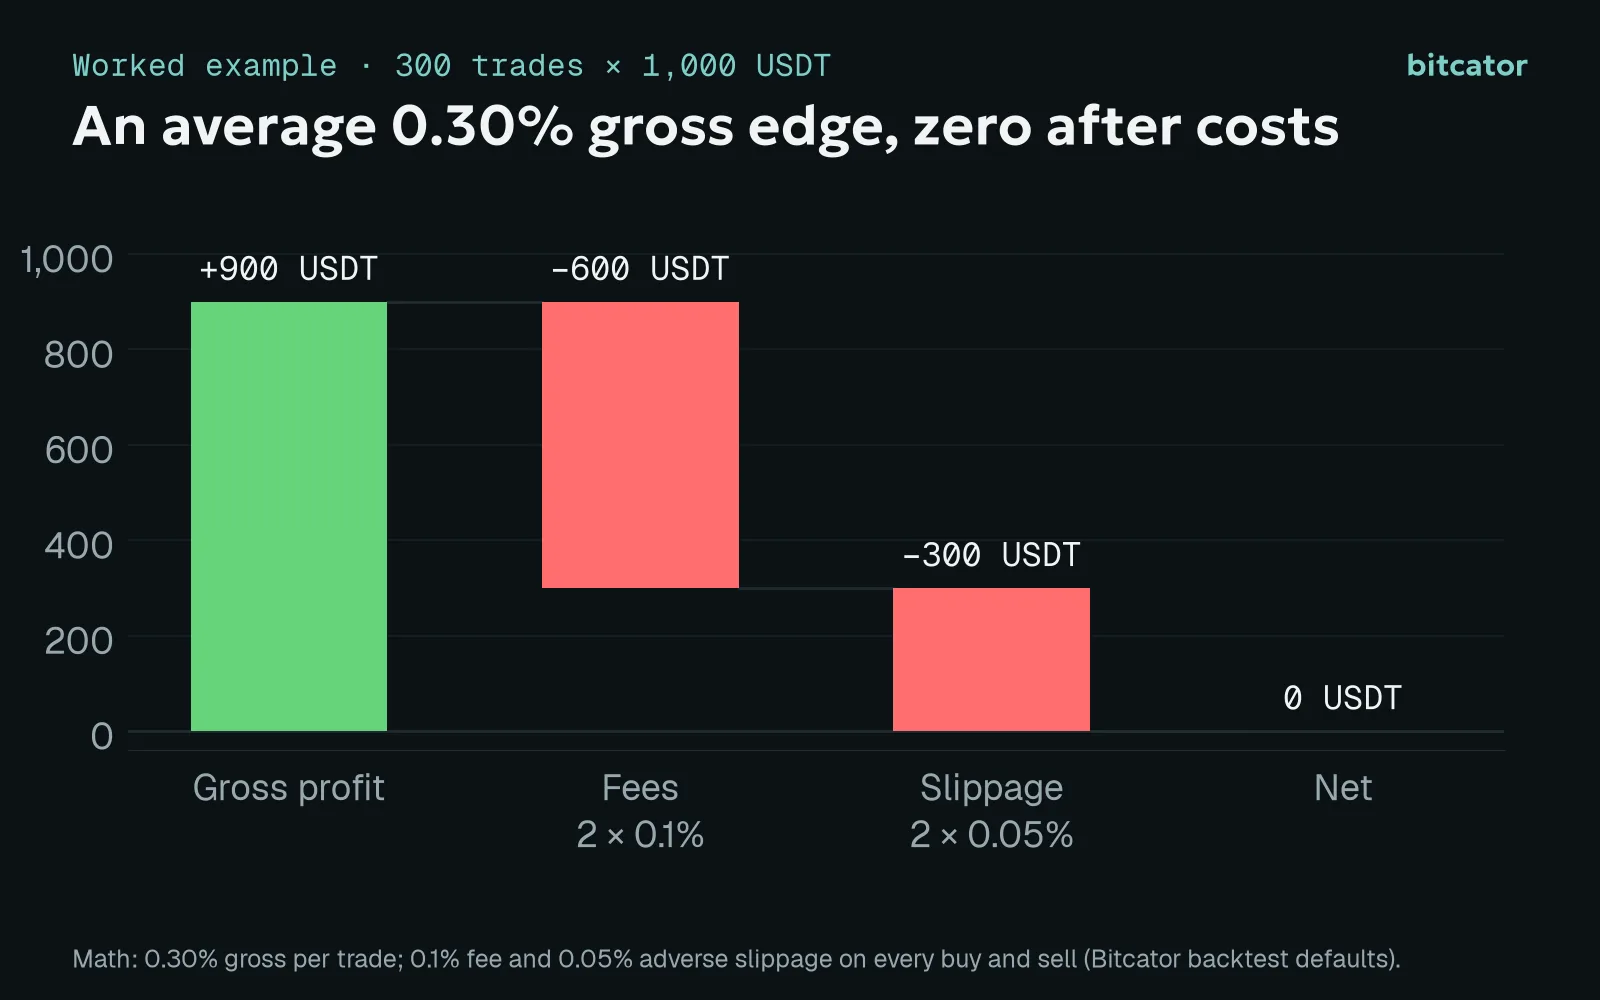
Rechenbeispiel mit den Standardkosten von Bitcator im Backtest.
Brutto: 300 × 1,000 × 0.30% = +900 USDT
Gebühren: 300 Trades × 2 Orders × 0.1% × 1,000 = −600 USDT
Slippage: 300 × 2 × 0.05% × 1,000 = −300 USDT
Netto: 0 USDT
Eine Strategie, die mit Trades über 1,000 USDT brutto 900 USDT einbringt, liegt nach Kosten genau bei null. Je mehr Trades du machst, desto stärker hängt das Ergebnis von den Kosten ab – und desto genauer solltest du prüfen, ob deine tatsächlichen Gebühren über oder unter 0.1% liegen (VIP-Stufen, Gebührentoken und Maker-/Taker-Gebühren machen hier einen Unterschied).
Zwei Gewohnheiten helfen. Bevorzuge Kursziele, die ein Mehrfaches der Kosten für Hin- und Rückhandel betragen: Bei etwa 0.3% Gesamtkosten pro Hin- und Rückhandel inklusive Slippage bleibt von einem Kursziel von 0.5% weniger als die Hälfte des Bruttoertrags übrig. Und lies die Gesamtsumme der Gebühren auf der Ergebnisseite direkt neben dem Gewinn, nicht erst danach.
Falle 2: Der Kursverlauf innerhalb einer Kerze
Eine 1-Minuten-Kerze zeigt Open, High, Low und Close. Sie verrät nicht, in welcher Reihenfolge High und Low erreicht wurden. Meistens spielt das keine Rolle. Wichtig wird es, wenn Take-profit und Stop beide innerhalb der Spanne derselben Kerze liegen:
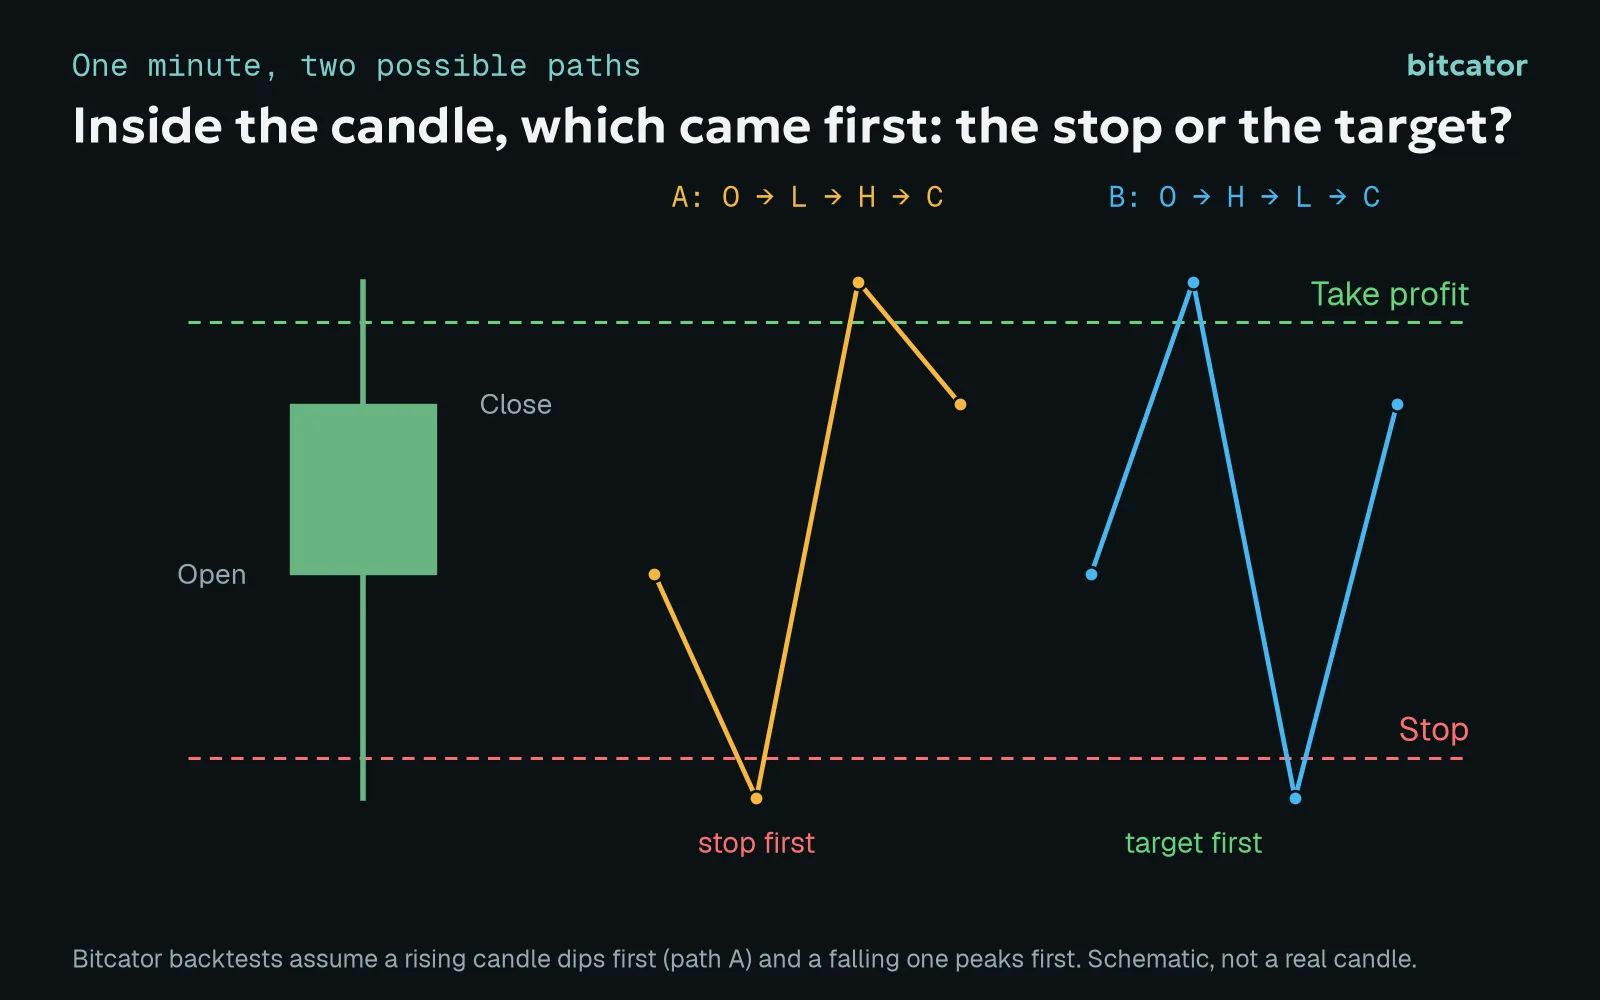
Schematische Darstellung, keine echte Kerze.
Bitcators Backtest geht davon aus, dass eine steigende Kerze zuerst nach unten ausschlägt und eine fallende Kerze zuerst nach oben. Das ist eine nachvollziehbare, einheitliche Konvention, aber eben trotzdem nur eine Konvention. Wenn deine Strategie enge Kursziele und enge Stopps verwendet, werden viele Trades innerhalb einzelner Kerzen entschieden. Dann hängt das Backtestergebnis stärker von dieser Annahme ab als von deiner Idee.
Die Lösung ist struktureller, nicht statistischer Art: Gib Trades mehr Spielraum. Wenn Stop und Kursziel nur wenige Zehntelprozent auseinanderliegen, testest du die Kerzenkonvention. Setze sie weiter auseinander, bis die meisten Exits sich über mehrere Kerzen erstrecken. Dann spiegelt das Ergebnis wieder deine Regeln wider.
Falle 3: Look-ahead – durch die Engine oder durch dich
Look-ahead bedeutet, dass eine Entscheidung Informationen nutzt, die zum damaligen Zeitpunkt noch nicht verfügbar waren. Die Engine verhindert diese mechanische Art von Look-ahead: Prozentuale Einstiege verwenden den Schlusskurs der letzten geschlossenen Referenzkerze; Indikatorbedingungen im Modus On bar close berücksichtigen nur geschlossene Kerzen; Live -Bedingungen sehen die sich bildende Kerze nur bis zur aktuellen Minute. Die Simulation liest keine zukünftigen Kerzen aus.
Gefährlich ist der menschliche Look-ahead:
Den Zeitraum auswählen, nachdem du dir den Chart angesehen hast. Wenn du einen Backtest direkt nach einem Crash beginnst und an einem Hoch enden lässt, sieht fast jede Long-Strategie brillant aus.
Die erfolgreichen Handelspaare auswählen. Wenn du nur Coins testest, die heute beliebt sind, fallen die längst in Vergessenheit geratenen stillschweigend unter den Tisch.
Die Strategie auf ein Ereignis abstimmen, an das du dich erinnerst. Wenn du eine Strategie so gestaltest, dass sie einen berühmten Wick übersteht, hast du sie genau auf diesen Wick abgestimmt.
Die Gegenmaßnahme: Lege den Testzeitraum und die Liste der Handelspaare fest, bevor du dir die Ergebnisse ansiehst, und berücksichtige auch Zeiträume, die du nicht nur deshalb gewählt hast, weil sie gerade günstig waren.
Falle 4: Overfitting
Jeder Parameter, den du abstimmst, bietet eine Gelegenheit, dich an Zufallsrauschen anzupassen. Zehn Parameter mit je fünf Werten ergeben fast zehn Millionen Kombinationen – eine davon wird auf jedem historischen Datensatz hervorragend aussehen. Die Frage ist nicht, ob du einen großartigen Backtest finden kannst. Das kannst du immer. Die Frage ist, ob die Regeln auch auf Daten funktionieren, auf die sie nicht abgestimmt wurden.
Genau das prüft ein Out-of-Sample- Test. Teile deine historischen Daten in einen Abschnitt auf, mit dem du die Strategie entwickelst, und einen, den du genau einmal testest.
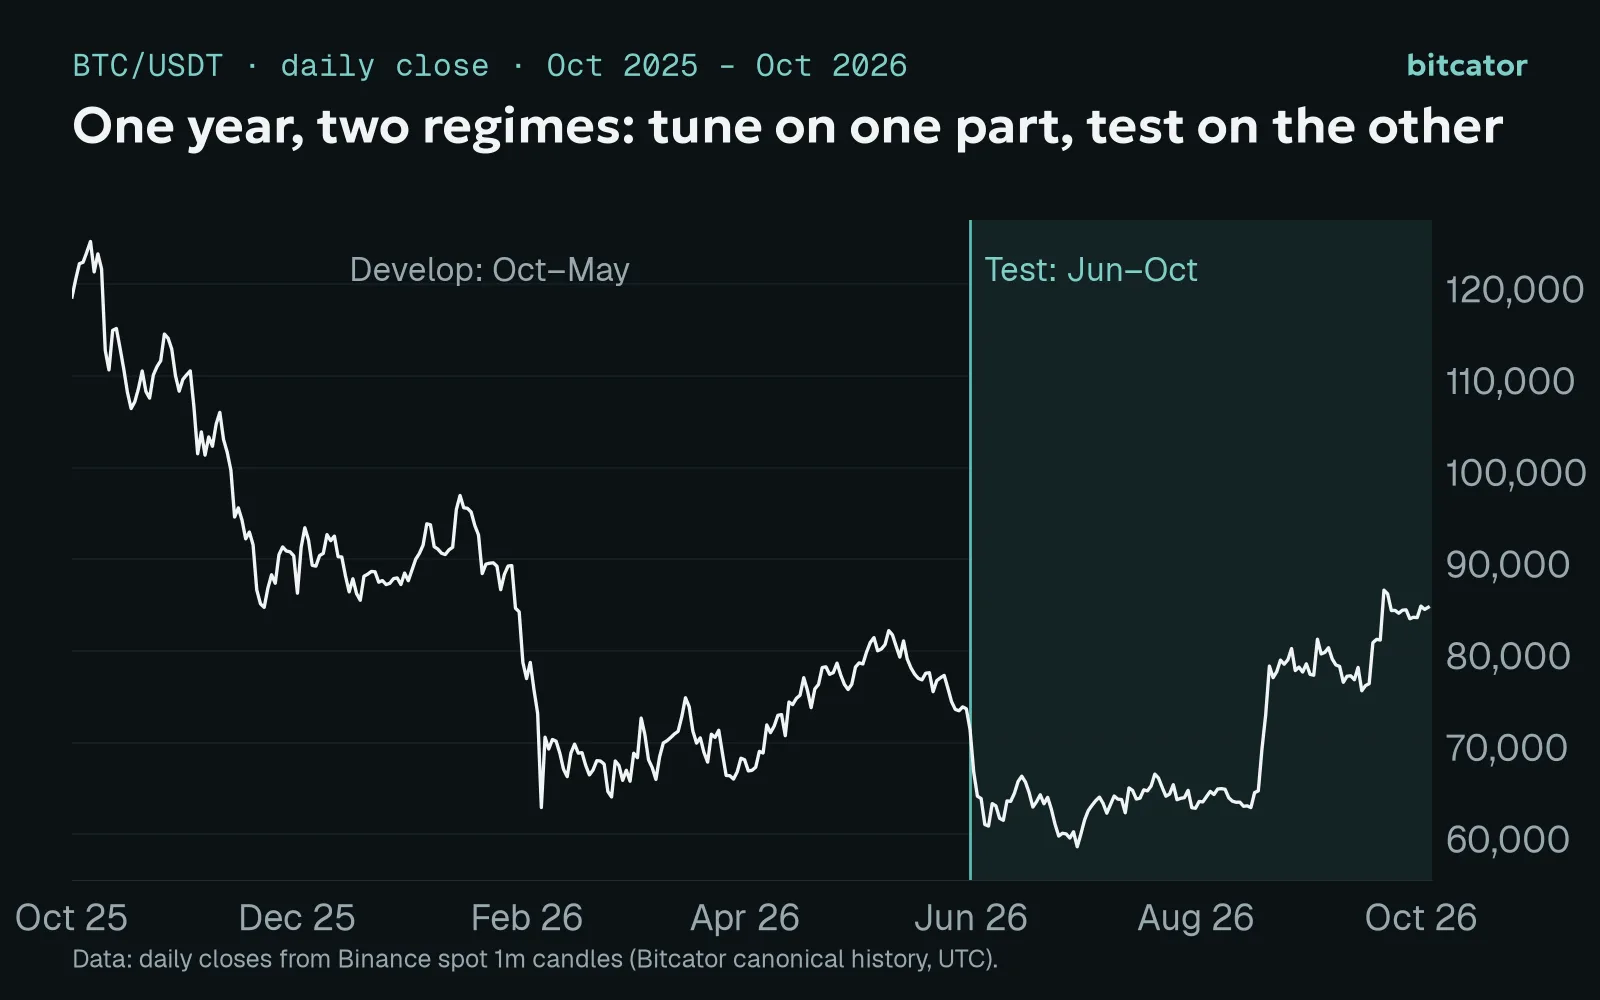
Tagesschlusskurse, erstellt aus 1-Minuten-Spot-Kerzen von Binance, UTC.
Das vergangene Jahr bei BTC zeigt, warum das wichtig ist. Von Oktober 2025 bis Ende Mai 2026 fiel BTC von etwa 118,600 auf 73,700 (der höchste Schlusskurs von 124,659 wurde am 6. Oktober 2025 erreicht). Die durchschnittliche tägliche Bewegung betrug etwa 1.7%. Von Juni bis Anfang Oktober 2026 erholte sich BTC von etwa 71,400 auf 84,800. Der niedrigste Schlusskurs lag am 30. Juni bei 58,625; die ruhigeren Tage verzeichneten im Durchschnitt Bewegungen von etwa 1.4%. Ein Long-only-DCA-Bot, der auf den ersten Zeitraum abgestimmt wurde, ist auf einen fallenden, volatilen Markt zugeschnitten. Wenn du ihn im zweiten Zeitraum testest, erfährst du, ob er etwas Allgemeingültiges gelernt hat oder nur diesen einen Rückgang.
Eine Routine, die dich auf Kurs hält
Halte zuerst die Idee fest. Formuliere in einem Satz, warum die Regeln funktionieren sollten, bevor du etwas ausführst.
Lege Handelspaare und Zeitraum fest. Teile sie in Entwicklungs- und Testabschnitte ein und sieh dir den Testabschnitt erst ganz am Ende an.
Stimme die Strategie im Entwicklungsabschnitt nur wenig ab. Wenige Parameter, runde Werte.
Prüfe benachbarte Werte. Wenn 2% funktionieren, 1.8% oder 2.2% aber schlecht abschneiden, hast du Zufallsrauschen gefunden. Gute Einstellungen liegen auf einem Plateau.
Führe den Testabschnitt einmal aus. Bricht das Ergebnis ein, ist es ehrlich, zu Schritt 1 zurückzukehren – statt so lange weiter abzustimmen, bis der Test besteht.
Betrachte mehr als nur das Gesamtergebnis. Anzahl der Trades, Gewinnquote, gezahlte Gebühren, maximaler Drawdown und Dauer der offenen Trades (die Trade-Liste zeigt jede Ausführung). Ein profitabler Backtest mit einem Drawdown, den du nicht durchstehen könntest, ist keine Strategie, die du einsetzen kannst.
Probiere die Strategie im Paper-Modus aus. Der Paper-Modus wendet dieselben Regeln auf Live-Kurse an und simuliert Orders, Gebühren und Slippage. So zeigt er dir, was der Backtest nicht zeigen kann: wie sich die Strategie bei Kursen verhält, die noch niemand gesehen hat.
Jedes Konto kann Backtests mit bis zu fünf Handelspaaren gleichzeitig ausführen. Dabei können zwei Durchläufe gleichzeitig in der Warteschlange stehen, und pro Tag sind zwanzig möglich; bei höheren Tarifen rückt man in der Warteschlange nach vorn. Das Limit ist eine sinnvolle Disziplin: Es hält dich dazu an, Ideen zu testen, statt massenhaft Parametersätze zu erzeugen.
Ein Backtest kann dir nicht sagen, was passieren wird. Sorgfältig eingesetzt, zeigt er dir sehr gut, was nicht funktioniert – und das spart echtes Geld.
Dieser Artikel dient ausschließlich Bildungszwecken und ist keine Anlageberatung. Der Handel mit Krypto-Assets ist mit einem hohen Verlustrisiko verbunden. Vergangene Ergebnisse, einschließlich Backtests, sind keine Garantie für zukünftige Ergebnisse.