Comment backtester sans se mentir
4 octobre 2026

Un backtest répond à une question précise : si ces règles exactes avaient été appliquées à cet historique précis, quels résultats auraient-elles obtenus ? C’est utile. Mais il est aussi très facile de la transformer en une autre question, bien plus flatteuse : quelles règles auraient généré le plus de gains sur cet historique ? La première est un test. La seconde, une histoire que vous avez inventée après en avoir découvert la fin.
Ce guide explique comment garder un backtest honnête. Il présente ce que les backtests de Bitcator simulent réellement, les quatre façons classiques de gonfler les résultats (les coûts, le parcours au sein d’une bougie, le biais d’anticipation et le surajustement), ainsi qu’une méthode simple pour transformer un bon chiffre isolé en éléments concrets sur lesquels vous pouvez vous appuyer.
Ce que simule un backtest Bitcator
Il est utile de savoir exactement comment fonctionne le moteur, car chaque hypothèse est un point où la réalité peut différer :
Données. Jusqu’à un an de bougies à la minute. Pour chaque paire, les données de chaque minute proviennent de l’exchange qui était le plus liquide pour cette paire à ce moment-là ; la page de résultats indique quels exchanges ont été utilisés et à quel moment. Les unités de temps supérieures (5m, 1h, 4h, 1d…) sont construites à partir de ces bougies à la minute.
Mêmes règles qu’en réel. Les backtests, les bots en mode paper et les bots en réel utilisent les mêmes règles de stratégie : même référence d’entrée, mêmes étapes de DCA, take-profit tenant compte des frais, stops, trailing et filtres.
Plusieurs paires à la fois. Jusqu’à cinq paires fonctionnent en parallèle et partagent la limite du bot concernant les trades simultanés, comme le ferait un bot en réel.
Mise en chauffe. Les indicateurs reçoivent les données historiques antérieures à la date de début, et aucun trade n’est ouvert pendant cette période de mise en chauffe.
Coûts. Chaque ordre est soumis à des frais de 0.1% et exécuté avec un slippage défavorable de 0.05%.
Au sein de la bougie. Chaque bougie à la minute est rejouée sous la forme de quatre cours : ouverture, plus bas, plus haut, clôture pour une bougie haussière ; ouverture, plus haut, plus bas, clôture pour une bougie baissière.
Les conditions en direct (intrabar) sont recalculées à chaque clôture de bougie à la minute, et les temps de confirmation sont arrondis à la minute entière supérieure. La page de résultats le précise lorsque c’est le cas.
Ce qu’il ne simule pas est tout aussi important : les paiements de funding sur les futures perpétuels, la profondeur du carnet d’ordres au-delà de l’hypothèse de slippage, les pannes des exchanges et les exécutions partielles. Les bots de listing et de delisting ne peuvent pas être backtestés, car leur déclencheur est une annonce, et non un cours.
Piège n° 1 : oublier les coûts
Les petites marges disparaissent les premières. Prenons une stratégie qui trade souvent et génère un gain moyen de 0.30% par trade avant coûts : 300 trades de 1,000 USDT chacun.
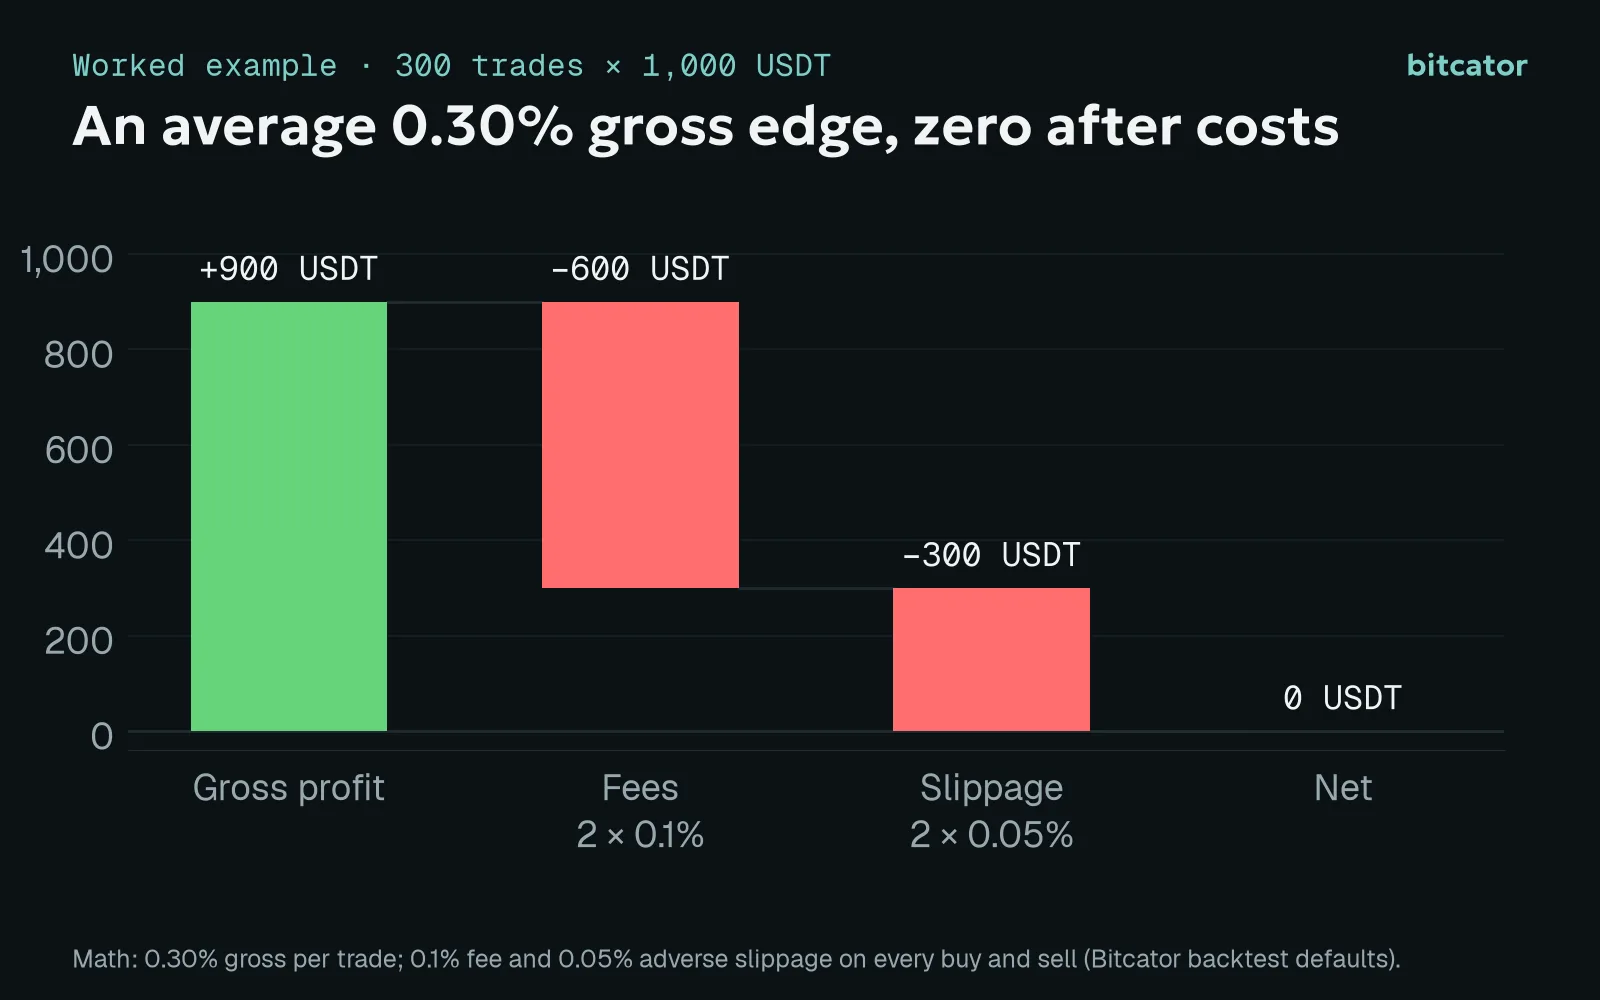
Exemple détaillé avec les coûts de backtest par défaut de Bitcator.
Brut : 300 × 1,000 × 0.30% = +900 USDT
Frais : 300 trades × 2 ordres × 0.1% × 1,000 = −600 USDT
Slippage : 300 × 2 × 0.05% × 1,000 = −300 USDT
Net : 0 USDT
Une stratégie qui a généré 900 USDT de gains bruts sur des trades de 1,000 USDT se retrouve exactement à l’équilibre après coûts. Plus le nombre de trades est élevé, plus le résultat dépend des coûts, et plus vous devez vous demander si vos frais réels sont inférieurs ou supérieurs à 0.1% (les niveaux VIP, les jetons de frais et les différences maker/taker ont tous une incidence).
Deux habitudes peuvent vous aider. Privilégiez des objectifs plusieurs fois supérieurs au coût aller-retour : à environ 0.3% par aller-retour, slippage inclus, un objectif de 0.5% conserve moins de la moitié du gain brut. Et consultez le total des frais sur la page de résultats, à côté du profit, pas après coup.
Piège n° 2 : le parcours au sein d’une bougie
Une bougie à la minute indique l’ouverture, le plus haut, le plus bas et la clôture. Elle ne vous dit pas dans quel ordre le plus haut et le plus bas ont été atteints. La plupart du temps, cela n’a pas d’importance. Mais c’est essentiel lorsqu’un take-profit et un stop se trouvent tous deux dans l’intervalle de la même bougie :
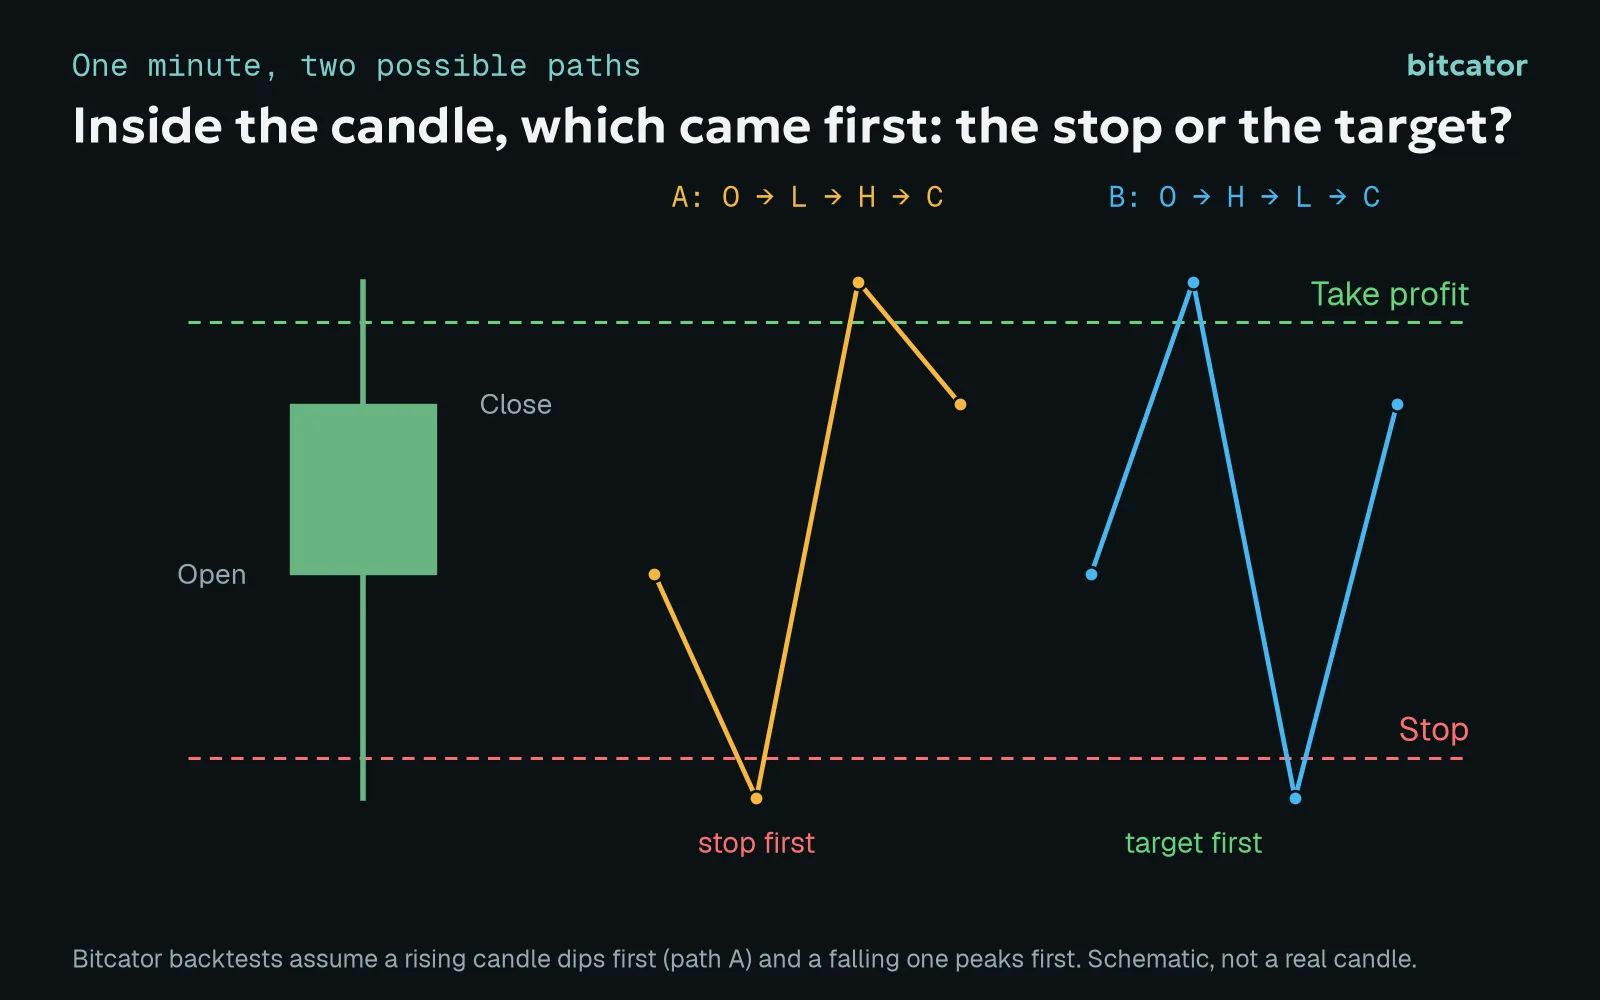
Schéma indicatif, pas une vraie bougie.
Le backtest de Bitcator suppose qu’une bougie haussière a d’abord baissé et qu’une bougie baissière a d’abord atteint un sommet. C’est une convention raisonnable et cohérente, mais cela reste une convention. Si votre stratégie utilise des objectifs et des stops serrés, de nombreux trades seront décidés au cours d’une seule bougie, et le résultat du backtest dépendra davantage de cette hypothèse que de votre idée.
La solution est structurelle, pas statistique : laissez de la marge aux trades. Si votre stop et votre objectif ne sont séparés que de quelques dixièmes de pour cent, vous testez la convention appliquée aux bougies. Élargissez-les jusqu’à ce que la plupart des sorties s’étalent sur plusieurs bougies, et le résultat reflétera de nouveau vos règles.
Piège n° 3 : le biais d’anticipation, causé par le moteur ou par vous
Le biais d’anticipation consiste à prendre une décision à partir d’informations qui n’étaient pas disponibles à ce moment-là. Le moteur se protège contre sa forme mécanique : les entrées en pourcentage utilisent la clôture de la dernière bougie de référence clôturée; en mode À la clôture de la bougie les conditions des indicateurs ne prennent en compte que les bougies clôturées ; les conditions en direct ne voient la bougie en formation que jusqu’à la minute en cours. La simulation ne consulte aucune bougie future.
Le biais d’anticipation le plus dangereux est humain :
Choisir la période après avoir consulté le graphique. Démarrer un backtest juste après un krach et le terminer au sommet donnera à presque toutes les stratégies long une allure brillante.
Choisir les paires qui ont bien performé. Ne tester que les cryptos populaires aujourd’hui revient à écarter discrètement celles qui ont perdu de leur attrait.
Ajuster la stratégie en fonction d’un événement dont vous vous souvenez. Si vous concevez une stratégie pour résister à une mèche célèbre, vous l’avez adaptée à cette mèche.
Pour éviter cela, décidez de la période de test et de la liste des paires avant de consulter les résultats, et incluez des périodes que vous n’avez pas choisies par commodité.
Piège n° 4 : le surajustement
Chaque paramètre que vous ajustez vous donne l’occasion de coller au bruit du marché. Dix paramètres avec cinq valeurs possibles chacun donnent près de dix millions de combinaisons ; l’une d’elles affichera d’excellents résultats sur n’importe quel historique. La question n’est pas de savoir si vous pouvez trouver un excellent backtest. Vous le pouvez toujours. La question est de savoir si les règles continuent de fonctionner sur des données qui n’ont pas servi à les ajuster.
C’est à cela que sert un test hors échantillon. Divisez votre historique en une partie pour élaborer votre stratégie et une autre que vous ne testerez qu’une seule fois.
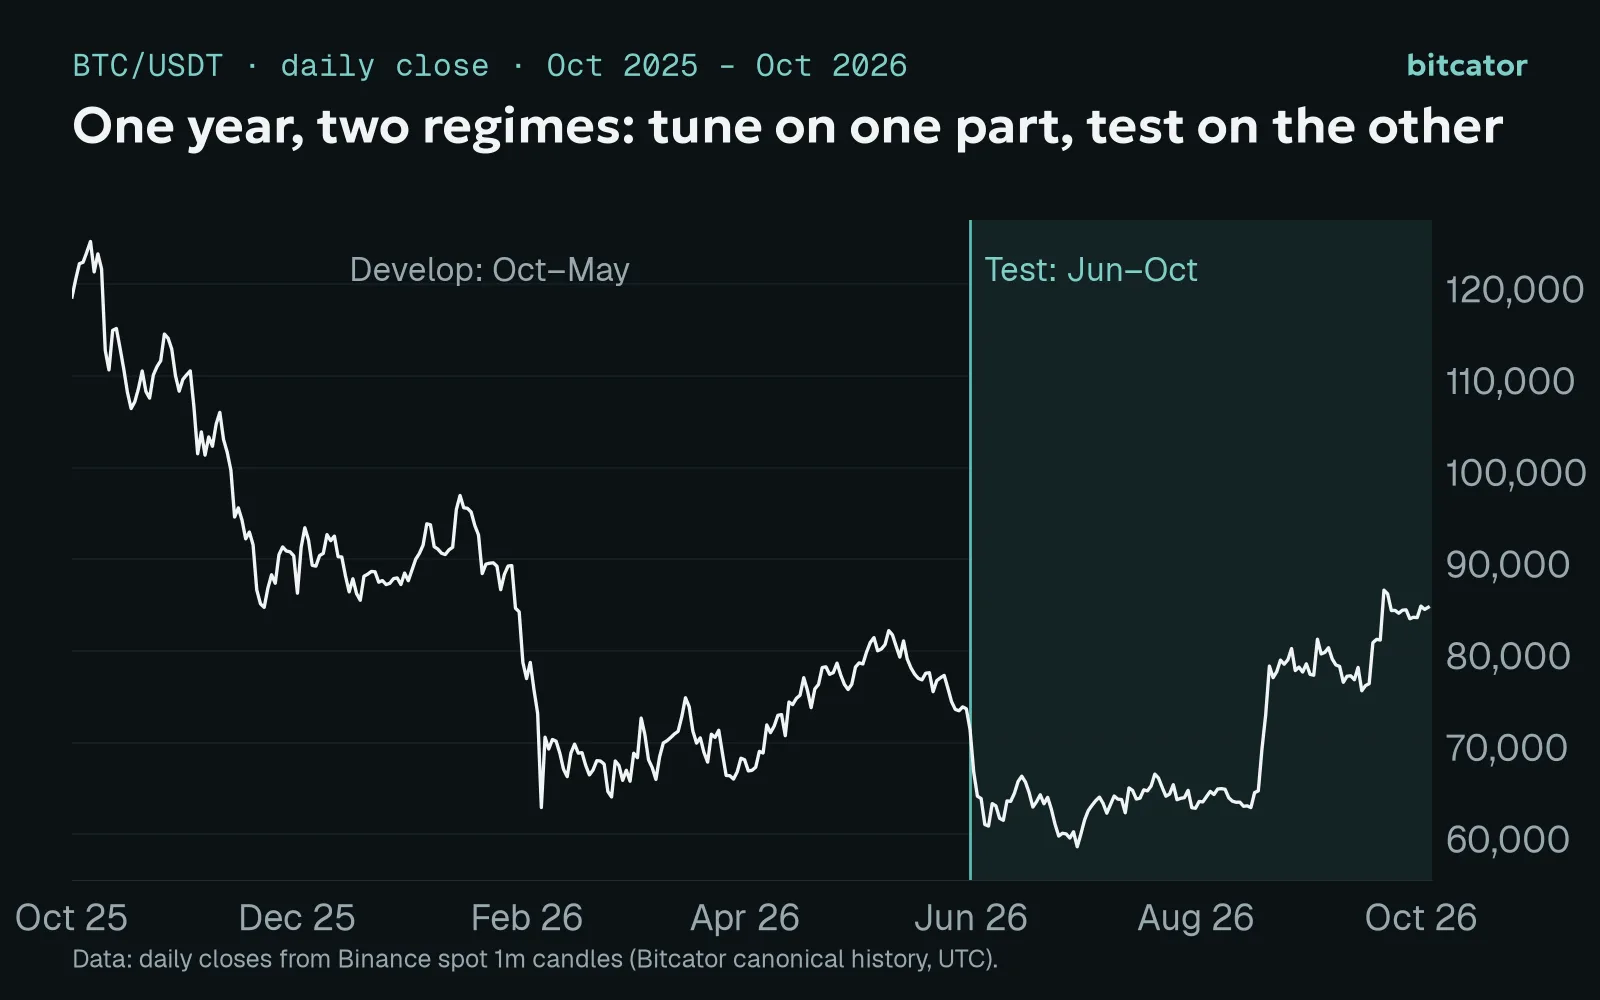
Clôtures quotidiennes calculées à partir des bougies spot à la minute de Binance, en UTC.
La dernière année de BTC montre pourquoi c’est important. D’octobre 2025 à fin mai 2026, BTC est passé d’environ 118,600 à 73,700 (sa clôture la plus élevée, à 124,659, a été enregistrée le 6 October 2025), avec une variation journalière moyenne d’environ 1.7%. De juin à début octobre 2026, il est remonté d’environ 71,400 à 84,800, avec une clôture au plus bas de 58,625 le 30 June et des journées plus calmes, à environ 1.4% en moyenne. Un bot DCA long only ajusté sur la première période a été optimisé pour un marché baissier et volatil. Le tester sur la deuxième période vous indique s’il a appris quelque chose de généralisable ou simplement retenu cette baisse particulière.
Une méthode pour rester honnête
Notez d’abord votre idée. Résumez en une phrase pourquoi les règles devraient fonctionner, avant de lancer quoi que ce soit.
Définissez les paires et la période. Divisez-les en une partie de développement et une partie de test, et ne consultez pas cette dernière avant la fin.
Limitez les ajustements sur la partie de développement. Peu de paramètres, des valeurs arrondies.
Vérifiez les valeurs voisines. Si 2% fonctionne et que 1.8% ou 2.2% échouent nettement, vous avez trouvé du bruit. Les bons réglages se situent sur un plateau.
Exécutez une seule fois le test. Si le résultat s’effondre, la démarche honnête consiste à revenir à l’étape 1, et non à continuer les ajustements jusqu’à ce que le test réussisse.
Ne vous limitez pas au résultat total. Nombre de trades, taux de réussite, frais payés, drawdown maximal et durée d’ouverture des trades (la liste des trades indique chaque exécution). Un backtest rentable avec un drawdown que vous ne pourriez pas supporter n’est pas une stratégie que vous pouvez appliquer.
Répétez en mode paper. Le mode paper applique les mêmes règles aux cours en direct avec des ordres, des frais et du slippage simulés. Il vous montre ce que le backtest ne peut pas montrer : le comportement de la stratégie face à des cours encore inconnus.
Chaque compte peut lancer des backtests sur un maximum de cinq paires à la fois, avec deux exécutions en file d’attente simultanément et vingt par jour ; les offres supérieures remontent dans la file. Cette limite impose une discipline utile : elle vous incite à tester des idées plutôt qu’à produire des séries de paramètres à la chaîne.
Un backtest ne peut pas vous dire ce qui va se passer. Utilisé avec soin, il peut très bien vous dire ce qui ne fonctionnera pas — et cela vous évite de perdre de l’argent réel.
Cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil en investissement. Le trading de crypto-actifs comporte un risque élevé de perte. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs.