如何回测而不自欺欺人
2026年10月4日

回测只回答一个范围很窄的问题:如果完全按照这些规则,在这段历史数据上运行,会是什么结果?这很有价值。但人们也很容易把它变成另一个更讨喜的问题:哪些规则在这段历史数据上能赚最多?第一个问题是在做测试,第二个则是在看过结局之后编出来的故事。
本指南将介绍如何让回测保持客观。内容包括 Bitcator 回测实际模拟的内容、导致结果虚高的四种经典陷阱(成本、K 线内部的价格路径、前视偏差和过拟合),以及一套简单流程,帮助你把一个好看的数字转化为可据以行动的证据。
Bitcator 回测模拟什么
了解引擎的具体运作方式很重要,因为每一项假设都可能与现实不同:
数据。最多一年的真实1 分钟 K 线。每个交易对在每一分钟的数据,均来自当时该交易对流动性最高的交易所;结果页面会列出所用交易所及对应时段。更高周期(5m、1h、4h、1d……)由这些 1 分钟 K 线构建而成。
规则与实盘相同。回测、模拟交易机器人和实盘机器人运行相同的策略规则:相同的入场参考价、DCA 步进、计入手续费的止盈、止损、trailing 和过滤条件。
多个交易对同时运行。最多可同时运行五个交易对,并按同步步调执行,共享机器人同时持仓的上限,就像实盘机器人一样。
预热期。指标会读取开始日期之前的历史数据,预热期间不会开仓。
成本。每笔订单收取0.1% 手续费,成交时计入0.05% 的不利滑点。
K 线内部价格路径。每根 1 分钟 K 线会按四个价格点重放:上涨 K 线依次为开盘价、最低价、最高价、收盘价;下跌 K 线依次为开盘价、最高价、最低价、收盘价。
实时(K 线内)条件在每根 1 分钟 K 线收盘时重新计算,确认时间向上取整到整分钟。适用时,结果页面会注明。
同样重要的是它不会模拟的内容:永续合约的资金费、滑点假设之外的订单簿深度、交易所宕机和部分成交。上币和下币机器人无法进行回测,因为它们的触发条件是公告,而不是价格。
陷阱 1:忽略成本
小优势最先被成本吞噬。设想一个频繁交易的策略,每笔交易在扣除成本前平均盈利 0.30%:每笔交易 1,000 USDT,共 300 笔。
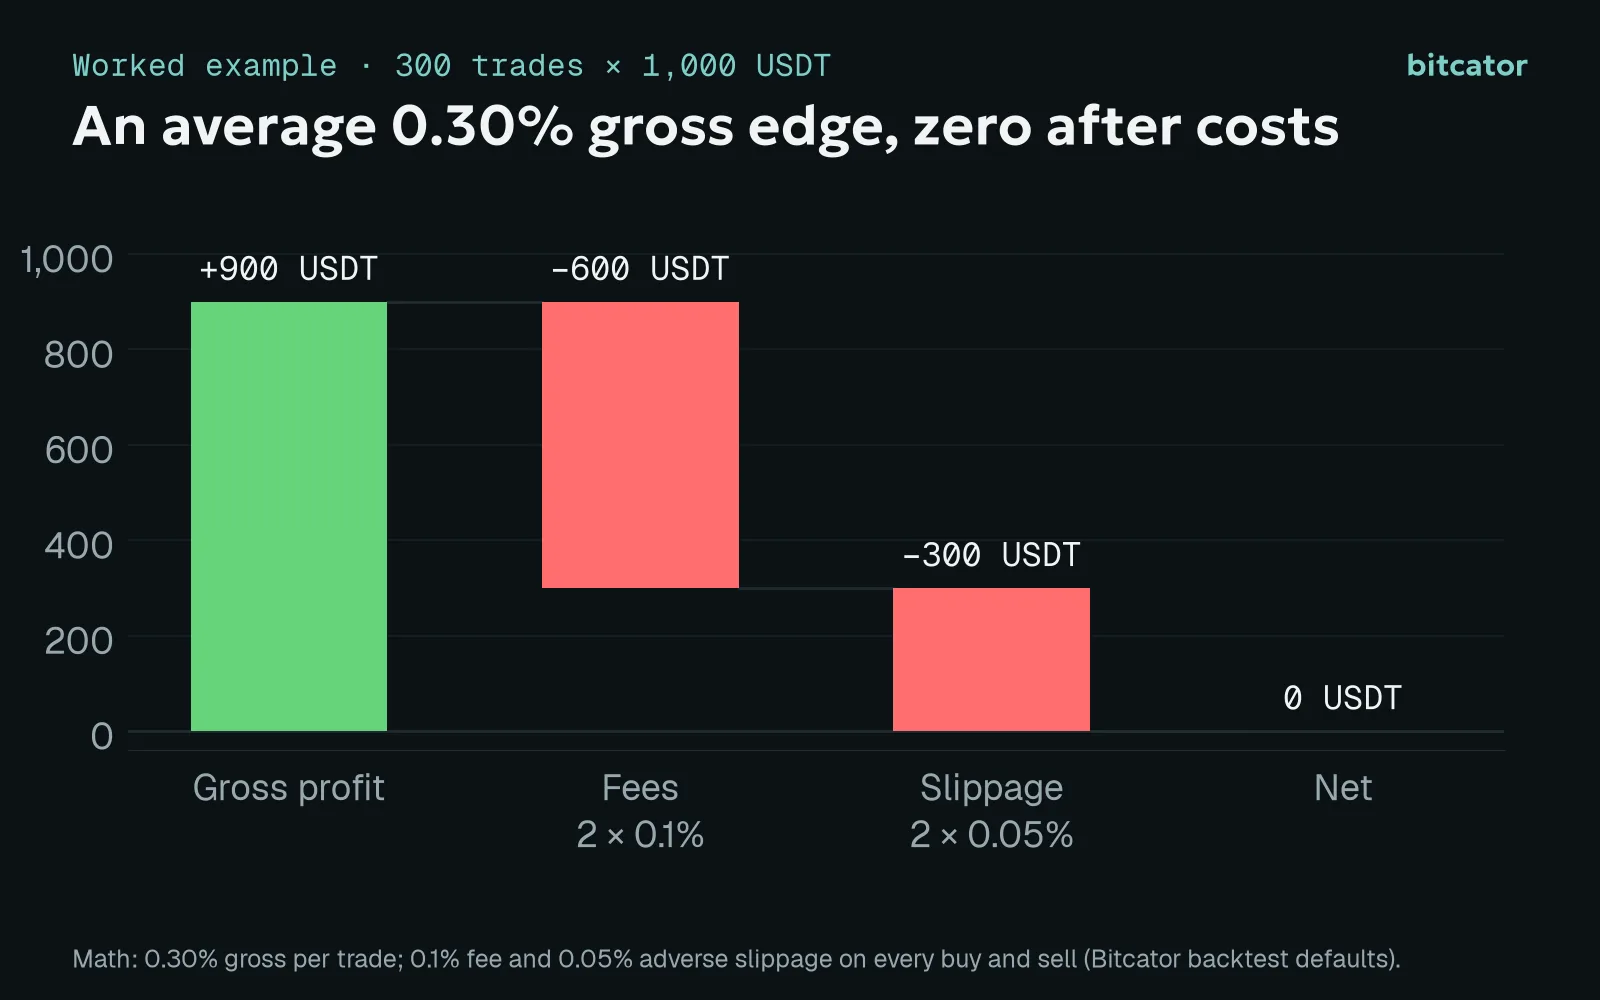
使用 Bitcator 回测默认成本的计算示例。
毛利润:300 × 1,000 × 0.30% =+900 USDT
手续费:300 笔交易 × 2 笔订单 × 0.1% × 1,000 =−600 USDT
滑点:300 × 2 × 0.05% × 1,000 =−300 USDT
净利润:0 USDT
一个在每笔 1,000 USDT 的交易上毛赚 900 USDT 的策略,扣除成本后恰好不赚不亏。交易次数越多,结果就越依赖成本;你也就越应该确认自己的实际手续费是高于还是低于 0.1%(VIP 等级、手续费抵扣代币以及 maker/taker 费率差异都会影响实际费率)。
两个习惯会有所帮助。优先选择目标收益为往返交易成本数倍的策略:如果算上滑点,往返成本约为 0.3%,那么 0.5% 的目标收益最终留存的毛利润不到一半。此外,查看结果页面上的手续费总额时,要和利润一起看,而不是事后才看。
陷阱 2:K 线内部的价格路径
1 分钟 K 线会告诉你开盘价、最高价、最低价和收盘价,却不会告诉你最高价和最低价分别先后出现的顺序。通常这并不重要,但当止盈和止损都落在同一根 K 线的价格范围内时,顺序就非常重要:
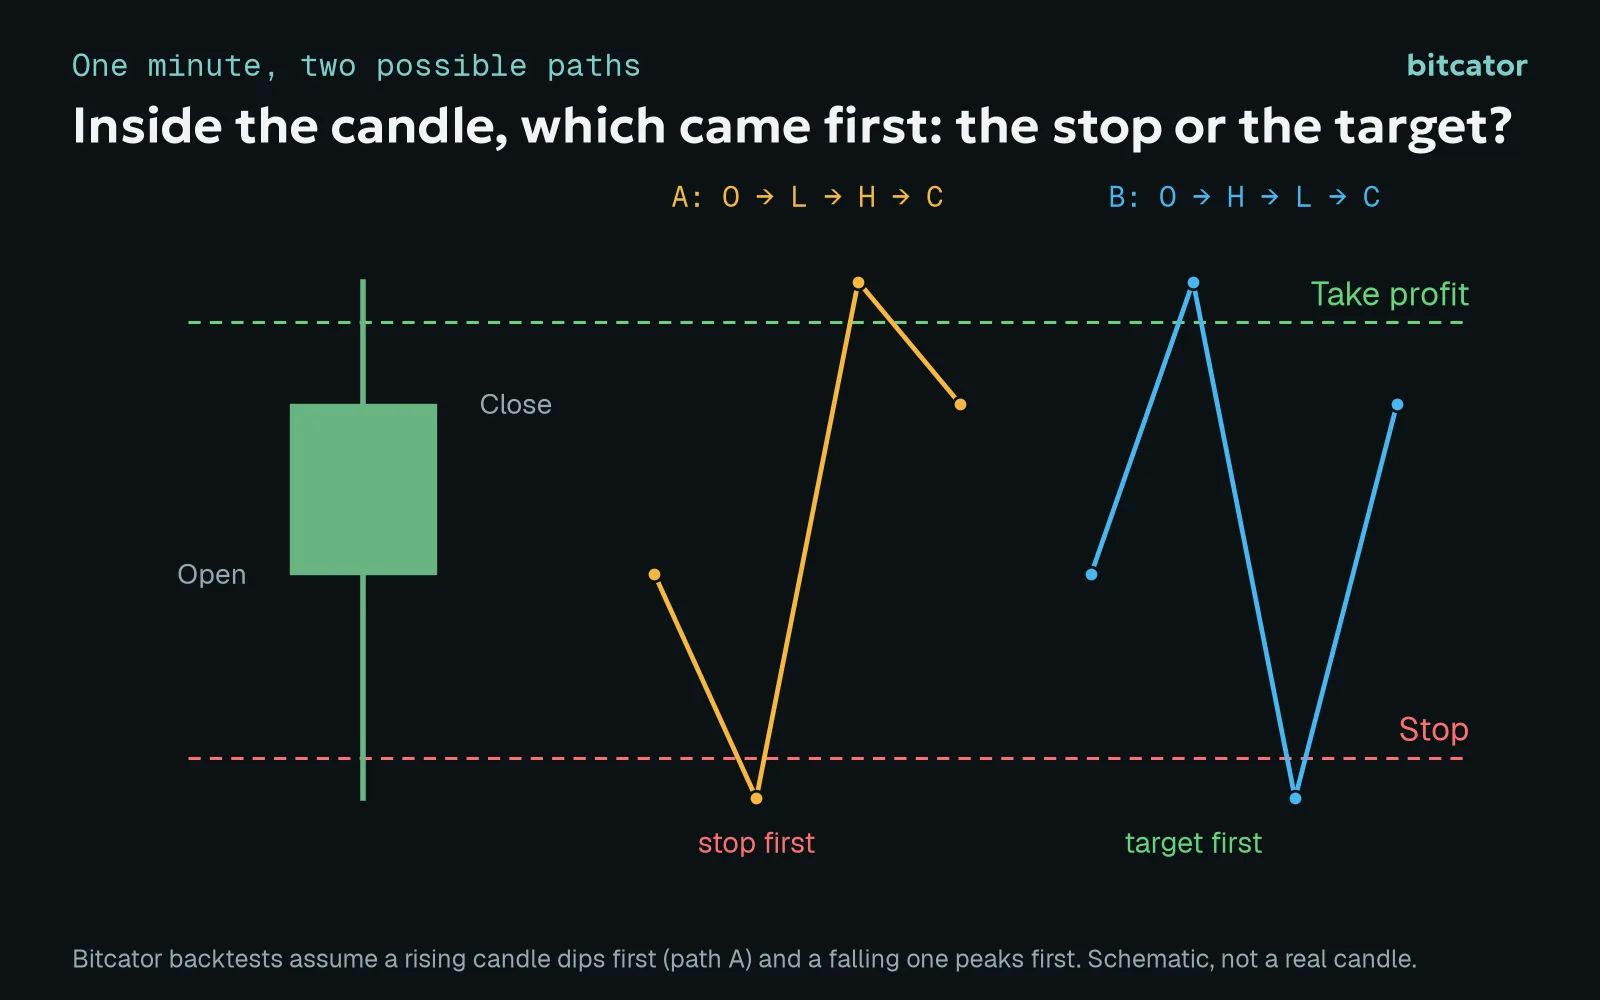
示意图,并非真实 K 线。
Bitcator 回测假设上涨 K 线先下探, 下跌 K 线先冲高。这是一种合理且一致的约定,但它终究只是一种约定。如果你的策略使用很紧的止盈和止损,许多交易的结果都会在单根 K 线内决定;此时,回测结果受这一假设的影响可能超过策略本身。
解决办法在于结构设计,而非统计方法:给交易留出空间。如果止损和止盈之间只差零点几个百分点,你测试的其实是 K 线价格路径的约定。把止盈止损区间拉大,直到大多数平仓都跨越多根 K 线,结果才会重新反映你的策略规则。
陷阱 3:引擎或你自己造成的前视偏差
前视偏差指决策使用了当时尚不可得的信息。引擎会防范机械层面的前视:百分比入场使用上一个已收盘参考 K 线的收盘价;在K 线收盘模式下,指标条件只读取已收盘 K 线;实时条件只能读取当前分钟之前正在形成的 K 线数据。模拟过程不会读取任何未来 K 线。
更危险的前视偏差来自人为操作:
看过走势图后再挑选测试时段。从暴跌之后开始回测,在顶部结束,几乎能让任何做多策略看起来都很出色。
只挑表现好的交易对。只测试当下热门的币种,就会悄无声息地排除那些逐渐失宠的币种。
根据印象深刻的行情事件调整策略。如果策略是为了熬过某根著名的长影线而设计的,那它就是针对那根影线过度拟合。
防范方法是:在查看结果之前,先确定测试时段和交易对列表,并纳入那些不是因为方便才选中的时段。
陷阱 4:过拟合
每调整一个参数,就多一次拟合噪声的机会。十个参数、每个参数五个取值,就接近一千万种组合;无论什么历史数据,其中总会有一种看起来表现极佳。问题不在于能不能找到一个漂亮的回测结果——总能找到。真正的问题是,这些规则在未用于调参的数据上是否仍然有效。
这就是样本外测试要回答的问题。把历史数据分成开发部分和测试部分;测试部分只测试一次。
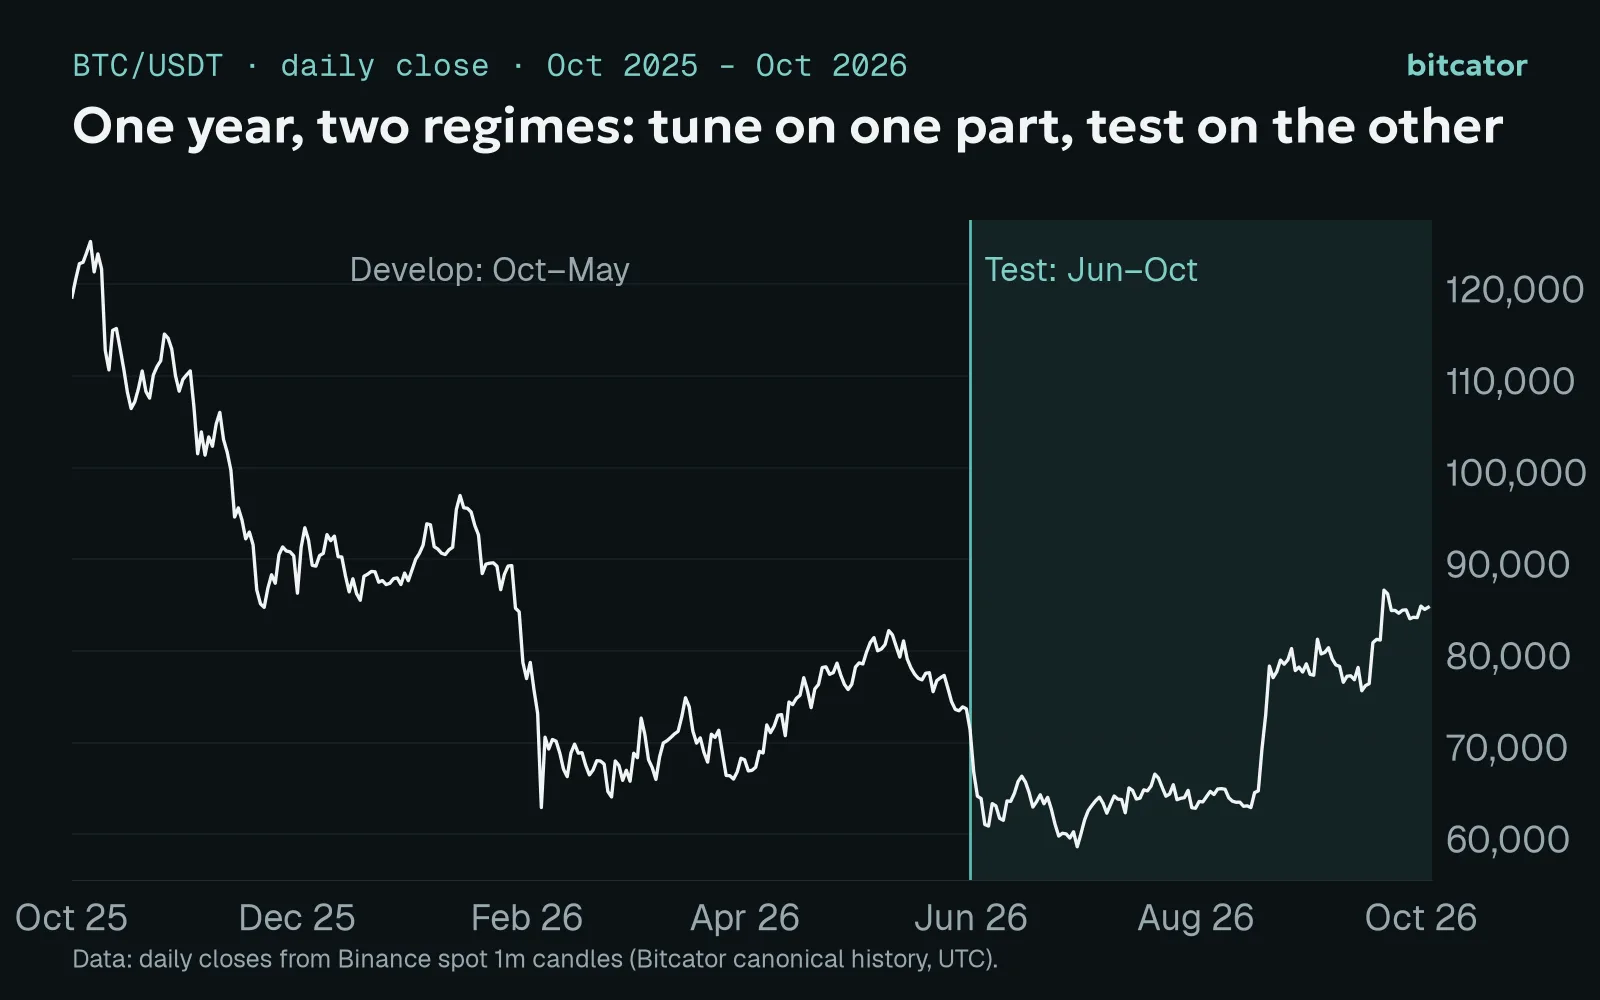
根据 Binance 现货 1 分钟 K 线构建的日收盘价,UTC。
过去一年的 BTC 行情说明了为什么这很重要。从 2025 年 10 月到 2026 年 5 月底,BTC 从约 118,600 跌至 73,700(最高收盘价 124,659 出现在 2025 年 10 月 6 日),日均涨跌幅约为 1.7%。从 2026 年 6 月到 10 月初,BTC 从约 71,400 回升至 84,800;6 月 30 日的最低收盘价为 58,625,行情也趋于平稳,日均涨跌幅约为 1.4%。如果一个只做多的 DCA 机器人是在第一个时段调优的,那它面对的是一个下跌且波动剧烈的市场。在第二个时段测试它,可以看出它学到的是普遍规律,还是仅仅适应了那段特定的下跌行情。
保持客观的操作流程
先写下策略思路。开始任何测试之前,用一句话说明这些规则为什么应该有效。
固定交易对和测试时段。将数据分成开发部分和测试部分,在最后一步之前不要查看测试部分。
只在开发部分少量调参。参数不要太多,取值尽量规整。
检查相邻参数值。如果 2% 有效,而 1.8% 或 2.2% 的表现都很差,那你找到的可能是噪声。好的参数设置会形成一段稳定区间。
只运行一次测试部分。如果结果大幅下滑,正确的做法是回到第 1 步,而不是继续调参直到测试通过。
别只看总收益。还要看交易次数、胜率、已付手续费、最大回撤和持仓时长(交易列表会显示每一笔成交)。如果一个盈利的回测伴随着你无法承受的回撤,那就不是一个你能实际运行的策略。
先用模拟模式演练。模拟模式使用实时价格和模拟订单、手续费及滑点,运行相同的规则。它能展示回测无法呈现的内容:策略在无人见过的价格行情中会如何表现。
每个账户每次最多可对五个交易对运行回测,同时最多可排队两个任务,每天最多运行二十次;更高等级的套餐可获得更高的队列优先级。这个限制本身也是一种有用的约束:它能促使你专注于测试策略想法,而不是批量生成参数组合。
回测无法告诉你未来会发生什么。谨慎使用时,它很擅长告诉你哪些策略不会奏效,这能帮你省下真金白银。
本文仅用于教育目的,不构成投资建议。交易加密资产有较高的亏损风险。过去的表现(包括回测结果)不保证未来的表现。