Как тестировать стратегии на истории и не обманывать себя
4 октября 2026 г.

Бэктест отвечает на один узкий вопрос: что произошло бы, если бы эти конкретные правила применялись на этих конкретных исторических данных? Это полезно. Но очень легко подменить его другим, более лестным вопросом: какие правила принесли бы больше всего денег на этих данных? Первый вопрос — это проверка. Второй — история, которую вы придумали, уже зная концовку.
Это руководство о том, как проводить бэктест честно. В нём разобрано, что именно моделируют бэктесты Bitcator, какие четыре классические ошибки завышают результаты (издержки, движение внутри свечи, заглядывание в будущее и переоптимизация), а также простой порядок действий, который превращает один красивый показатель в доказательство, на которое можно опираться.
Что моделирует бэктест Bitcator
Важно точно понимать, что делает движок: каждое допущение — это место, в котором реальность может отличаться от симуляции.
Данные. До года реальных минутных свечей. Для каждой пары данные за каждую минуту берутся с биржи, где в тот момент по этой паре была наибольшая ликвидность; на странице результатов указано, какие биржи использовались и когда. Свечи старших таймфреймов (5m, 1h, 4h, 1d…) строятся на основе минутных свечей.
Те же правила, что и в live-режиме. В бэктестах, paper-ботах и live-ботах используются одинаковые правила стратегии: тот же ориентир для входа, шаги DCA, take-profit с учётом комиссий, стопы, trailing и фильтры.
Несколько пар одновременно. До пяти пар работают синхронно, используя общий лимит бота на количество одновременных сделок, как и в live-режиме.
Прогрев. Индикаторы получают исторические данные до даты начала, а во время прогрева сделки не открываются.
Издержки. С каждого ордера взимается комиссия 0.1% и применяется 0.05% неблагоприятного проскальзывания.
Движение внутри свечи. Каждая минутная свеча воспроизводится как последовательность из четырёх цен: open, low, high, close для растущей свечи; open, high, low, close для падающей.
Условия Live (внутри свечи) пересчитываются при каждом закрытии минутной свечи, а время подтверждения округляется вверх до целых минут. Если это применимо, об этом говорится на странице результатов.
Не менее важно знать, что именно не моделируется: выплаты funding по бессрочным фьючерсам, глубина стакана сверх допущения о проскальзывании, сбои бирж и частичное исполнение ордеров. Боты для листинга и делистинга нельзя тестировать на истории, поскольку их триггером служит объявление, а не цена.
Ловушка 1: забыть об издержках
В первую очередь исчезает небольшое преимущество. Допустим, стратегия часто торгует и приносит в среднем 0.30% на сделку до вычета издержек: 300 сделок по 1,000 USDT каждая.
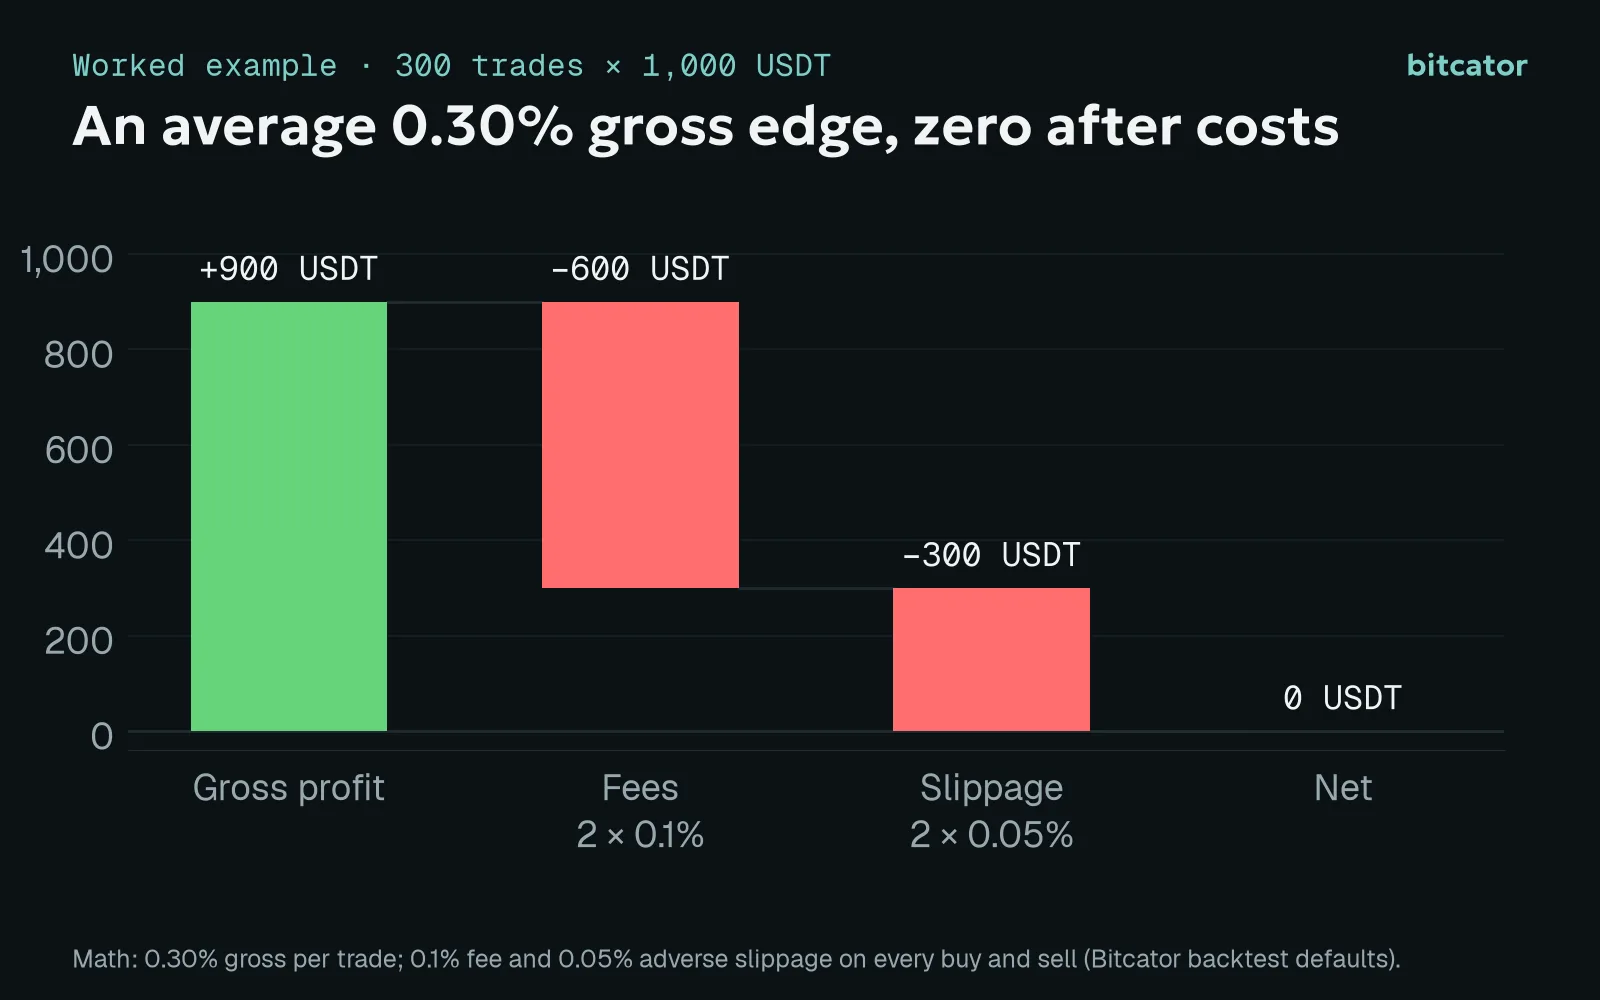
Пример расчёта с издержками, установленными в Bitcator по умолчанию.
Валовая прибыль: 300 × 1,000 × 0.30% = +900 USDT
Комиссии: 300 сделок × 2 ордера × 0.1% × 1,000 = −600 USDT
Проскальзывание: 300 × 2 × 0.05% × 1,000 = −300 USDT
Итог: 0 USDT
Стратегия, которая принесла 900 USDT валовой прибыли на сделках по 1,000 USDT, после вычета издержек выходит ровно в ноль. Чем больше сделок, тем сильнее результат зависит от издержек и тем важнее выяснить, выше или ниже ваши реальные комиссии, чем 0.1% (уровни VIP, комиссии в токенах и разница между maker и taker — всё это влияет на результат).
Помогут две привычки. Выбирайте цели, в несколько раз превышающие издержки за полный цикл сделки: при общих затратах около 0.3% за цикл с учётом проскальзывания цель 0.5% оставляет вам меньше половины валовой прибыли. И смотрите на общую сумму комиссий на странице результатов рядом с прибылью, а не после неё.
Ловушка 2: движение цены внутри свечи
Минутная свеча показывает цену открытия, максимум, минимум и закрытие. Но она не показывает, что произошло раньше — максимум или минимум. Обычно это не важно. Но становится очень важно, если take-profit и стоп одновременно находятся в диапазоне одной свечи:
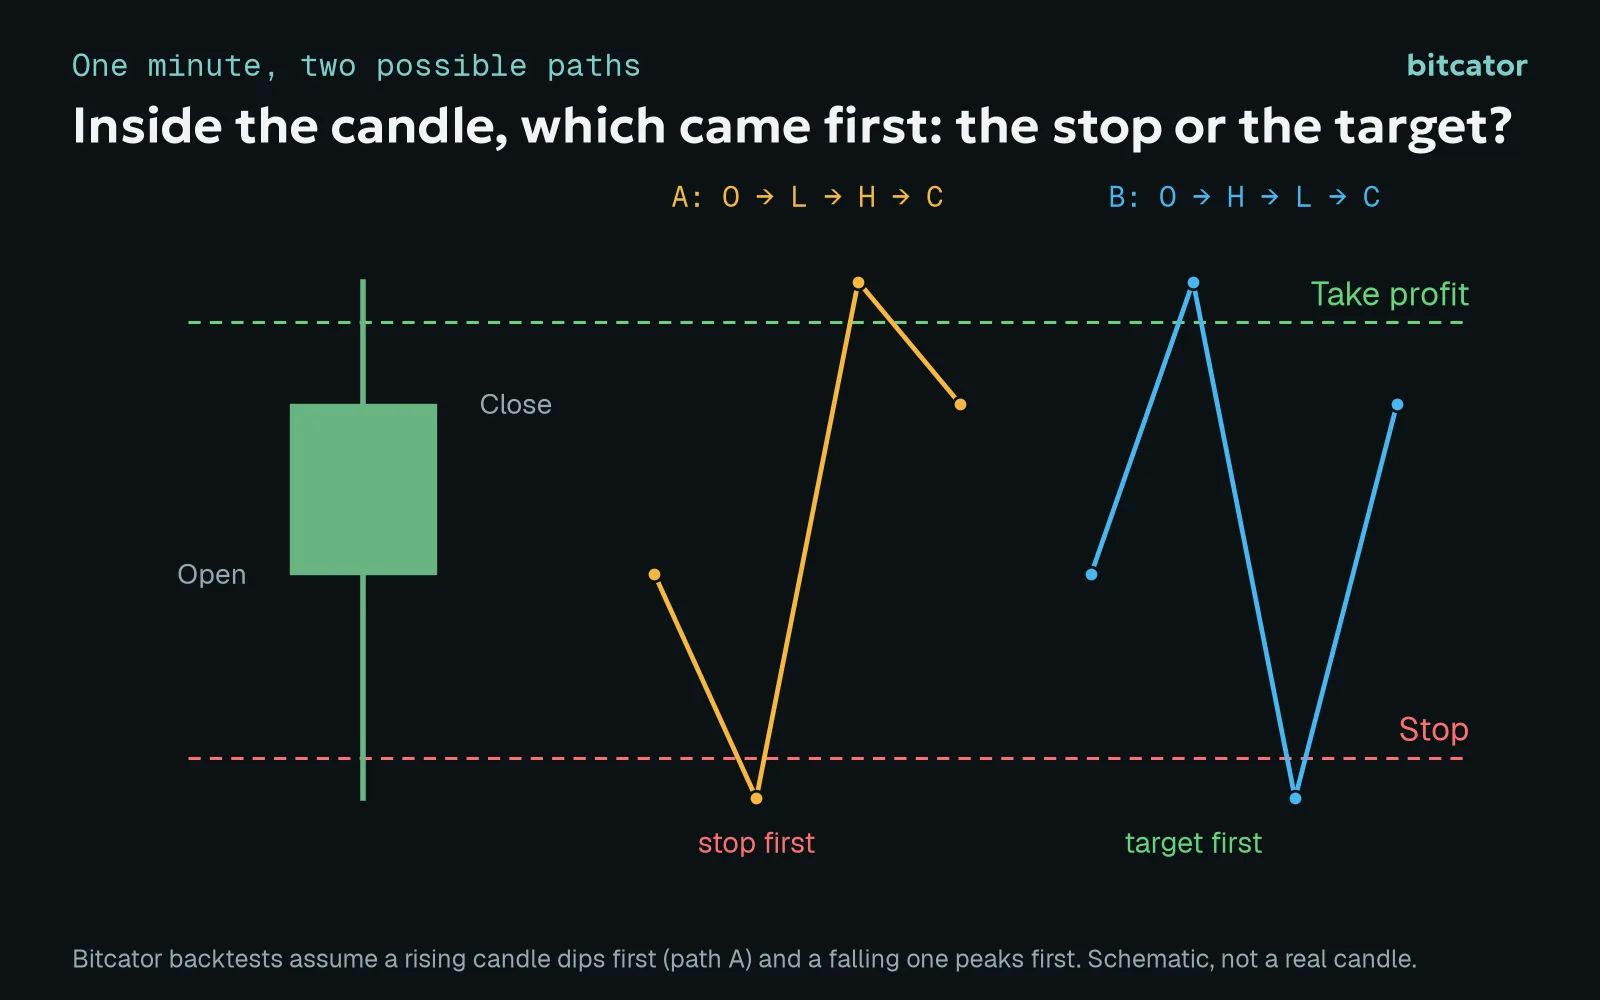
Схема, а не реальная свеча.
В бэктесте Bitcator предполагается, что в растущей свече сначала был минимум, а в падающей — максимум. Это разумное и единообразное допущение, но всё же лишь допущение. Если в вашей стратегии узкие цели и стопы, исход многих сделок будет определяться внутри одной свечи, и результат бэктеста будет зависеть от этого допущения сильнее, чем от самой идеи.
Решение здесь структурное, а не статистическое: дайте сделкам больше пространства. Если стоп и цель отстоят друг от друга всего на несколько десятых процента, вы проверяете допущение о порядке движения внутри свечи. Расширьте диапазон так, чтобы большинство выходов происходило на протяжении нескольких свечей, — и результат снова будет отражать ваши правила.
Ловушка 3: заглядывание в будущее — со стороны движка или вас
Заглядывание в будущее — это когда решение опирается на информацию, которой в тот момент ещё не было. Движок защищён от этого на техническом уровне: процентные входы используют цену закрытия последней закрытой опорной свечи; условия индикаторов в режиме On bar close учитывают только закрытые свечи; условия Live видят формирующуюся свечу только до текущей минуты. Симуляция не использует данные будущих свечей.
Опаснее всего заглядывание в будущее со стороны человека:
Выбрать период, предварительно изучив график. Если начать бэктест сразу после обвала и закончить на максимуме, почти любая long-стратегия будет выглядеть блестяще.
Выбрать пары, показавшие хорошие результаты. Если тестировать только монеты, популярные сегодня, легко незаметно исключить те, что утратили популярность.
Настроить стратегию под событие, которое вы помните. Если стратегия создана так, чтобы пережить один знаменитый фитиль, значит, вы подогнали её под этот фитиль.
Защититься от этого можно, если выбрать период тестирования и список пар до того, как смотреть на результаты, а также включить периоды, которые вы не выбирали просто потому, что так было удобнее.
Ловушка 4: переоптимизация
Каждый настраиваемый параметр — это возможность подогнать стратегию под шум. Десять параметров с пятью значениями каждый дают почти десять миллионов комбинаций; одна из них обязательно покажет отличный результат на любых исторических данных. Вопрос не в том, сможете ли вы найти удачный бэктест. Это всегда возможно. Вопрос в том, продолжат ли правила работать на данных, на которых их не настраивали.
На этот вопрос отвечает тест вне обучающей выборки. Разделите историю на часть для разработки и часть, которую вы проверите только один раз.
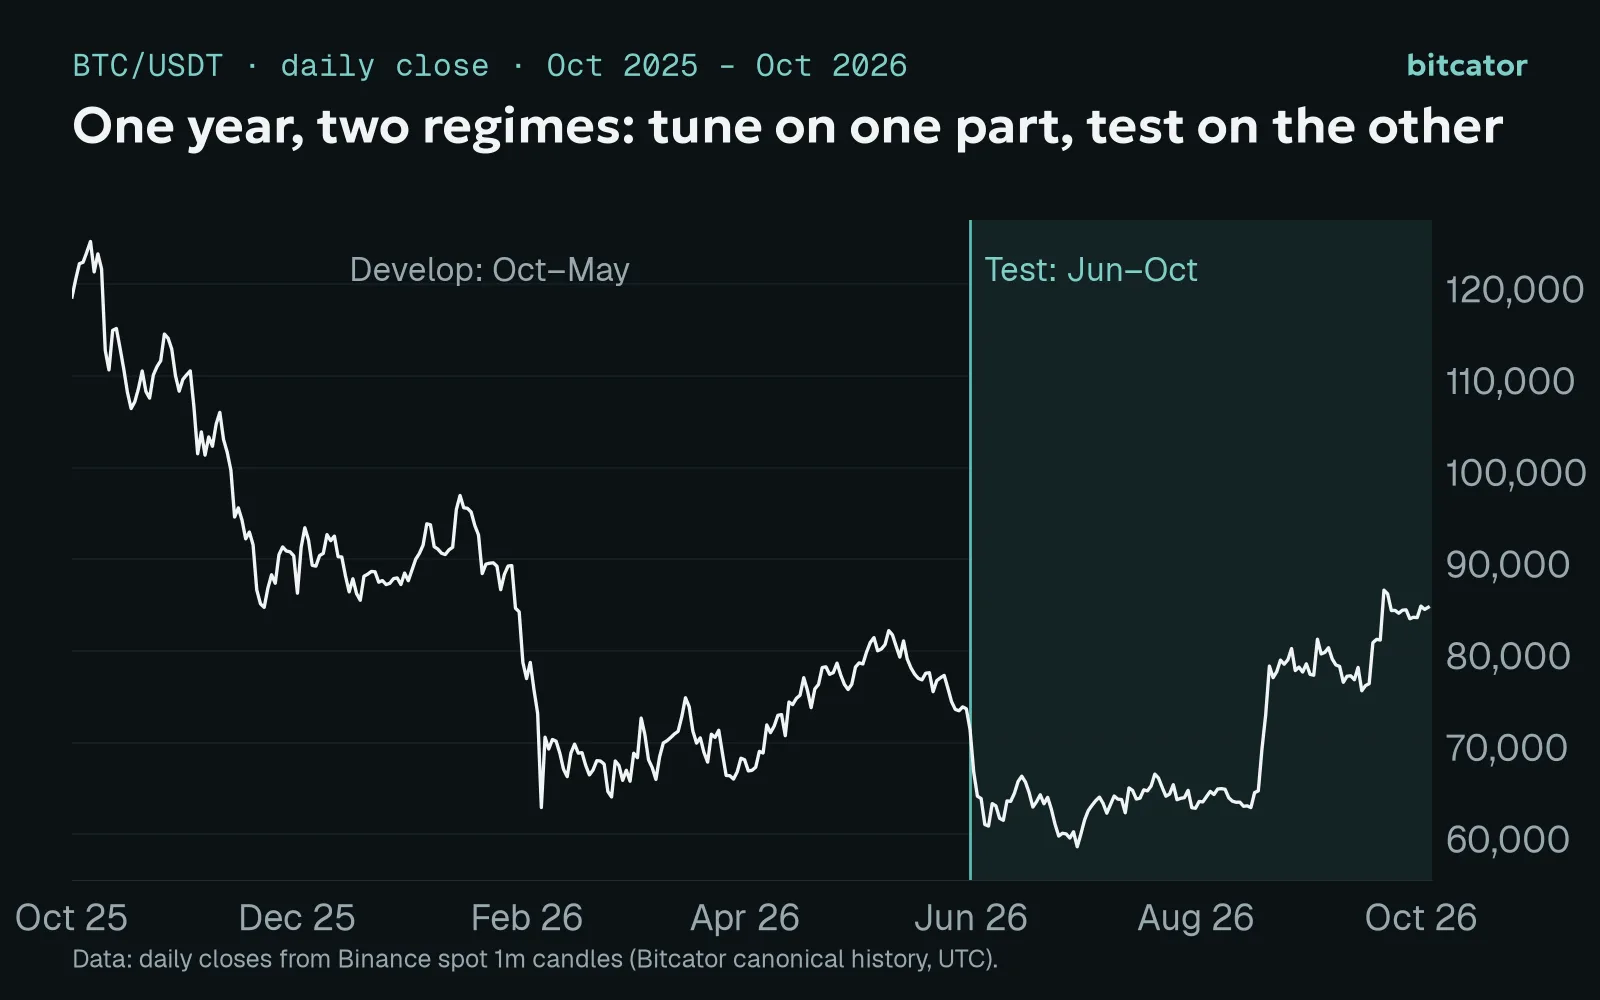
Дневные цены закрытия, рассчитанные по минутным свечам спотового рынка Binance, UTC.
Динамика BTC за последний год показывает, почему это важно. С октября 2025 года до конца мая 2026 года BTC упал примерно с 118,600 до 73,700 (максимальная цена закрытия — 124,659 — была зафиксирована 6 октября 2025 года), а среднее дневное изменение составляло около 1.7%. С июня до начала октября 2026 года цена восстановилась примерно с 71,400 до 84,800; минимум по цене закрытия составил 58,625 30 июня, а дневные колебания стали спокойнее — в среднем около 1.4%. Long-only DCA-бот, настроенный на первом периоде, адаптировался к падающему волатильному рынку. Проверка на втором периоде покажет, усвоил ли он что-то общее или лишь приспособился к этому конкретному падению.
Как тестировать стратегии добросовестно
Сначала запишите идею. До запуска тестов сформулируйте одним предложением, почему эти правила должны работать.
Зафиксируйте пары и период. Разделите данные на части для разработки и тестирования и не смотрите на тестовую часть до самого конца.
Немного настройте параметры на части для разработки. Используйте небольшое количество параметров и округлённые значения.
Проверьте соседние значения. Если 2% работает, а 1.8% или 2.2% дают плохой результат, вы нашли шум. Хорошие настройки держатся на плато.
Запустите тестовую часть один раз. Если результат резко ухудшился, честный шаг — вернуться к пункту 1, а не продолжать настройку, пока тест не пройдёт.
Изучайте не только итоговую прибыль. Количество сделок, доля прибыльных сделок, уплаченные комиссии, максимальная просадка и длительность сделок (в списке сделок показано каждое исполнение). Если бэктест прибыльный, но его просадку вы не смогли бы выдержать, такую стратегию не получится использовать.
Проведите репетицию на бумажном счёте. В режиме Paper те же правила применяются к реальным ценам, а ордера, комиссии и проскальзывание моделируются. Это показывает то, чего не может показать бэктест: как стратегия ведёт себя на ценах, которых ещё никто не видел.
Каждый аккаунт может одновременно запускать бэктесты максимум по пяти парам; в очереди могут находиться два запуска, а дневной лимит составляет двадцать запусков. На старших тарифах в очереди выше приоритет. Это ограничение помогает поддерживать дисциплину: оно побуждает проверять идеи, а не массово перебирать наборы параметров.
Бэктест не может предсказать будущее. Но при аккуратном использовании он очень хорошо показывает, что не будет работать, а это помогает сберечь реальные деньги.
Эта статья носит исключительно образовательный характер и не является инвестиционной рекомендацией. Торговля криптоактивами сопряжена с высоким риском убытков. Прошлые результаты, в том числе результаты бэктестов, не гарантируют результатов в будущем.