Cómo hacer backtesting sin engañarte
4 de octubre de 2026

Un backtest responde a una pregunta concreta: si estas reglas exactas se hubieran ejecutado durante este periodo histórico exacto, ¿qué habría ocurrido? Es una información valiosa. También es muy fácil convertirla en otra pregunta más halagadora: ¿qué reglas habrían generado más ganancias durante este periodo? La primera es una prueba. La segunda es una historia que escribiste después de conocer el desenlace.
Esta guía explica cómo mantener la honestidad en un backtest. Repasa qué simulan realmente los backtests de Bitcator, las cuatro formas clásicas de inflar los resultados (costes, el recorrido dentro de una vela, look-ahead y sobreajuste) y una rutina sencilla para convertir un buen resultado aislado en evidencia útil para tomar decisiones.
Qué simula un backtest de Bitcator
Conviene saber exactamente qué hace el motor, porque cada supuesto es un punto en el que la realidad puede ser distinta:
Datos. Hasta un año de velas de 1 minutoreales. Para cada par, los datos de cada minuto proceden del exchange que tenía más liquidez para ese par en ese momento; la página de resultados indica qué exchanges se usaron y cuándo. Los marcos temporales mayores (5m, 1h, 4h, 1d…) se construyen a partir de esas velas de 1 minuto.
Las mismas reglas que en vivo. Los backtests, los bots de paper trading y los bots en vivo ejecutan las mismas reglas de estrategia: la misma referencia de entrada, los pasos de DCA, el take-profit ajustado por comisiones, los stops, el trailing y los filtros.
Varios pares a la vez. Hasta cinco pares se ejecutan en paralelo y comparten el límite del bot para las operaciones simultáneas, como lo haría un bot en vivo.
Calentamiento. Los indicadores reciben datos históricos anteriores a la fecha de inicio y no se abre ninguna operación durante el calentamiento.
Costes. Cada orden paga una comisión del 0.1% y se ejecuta con un slippage adverso del 0.05%.
Dentro de la vela. Cada vela de 1 minuto se reproduce con cuatro precios: apertura, mínimo, máximo y cierre si es una vela alcista; apertura, máximo, mínimo y cierre si es bajista.
Las condiciones en vivo (intrabar) se recalculan en cada cierre de vela de 1 minuto y los tiempos de confirmación se redondean al minuto entero siguiente. La página de resultados lo indica cuando corresponde.
Igual de importante es lo que no simula: los pagos de funding de los futuros perpetuos, la profundidad del libro de órdenes más allá del supuesto de slippage, las interrupciones de los exchanges y las ejecuciones parciales. Los bots de listing y delisting no se pueden someter a backtesting, porque su activador es un anuncio, no un precio.
Trampa 1: olvidar los costes
Los márgenes pequeños son los primeros en desaparecer. Considera una estrategia que opera con frecuencia y genera una media de 0.30% por operación antes de costes: 300 operaciones de 1,000 USDT cada una.
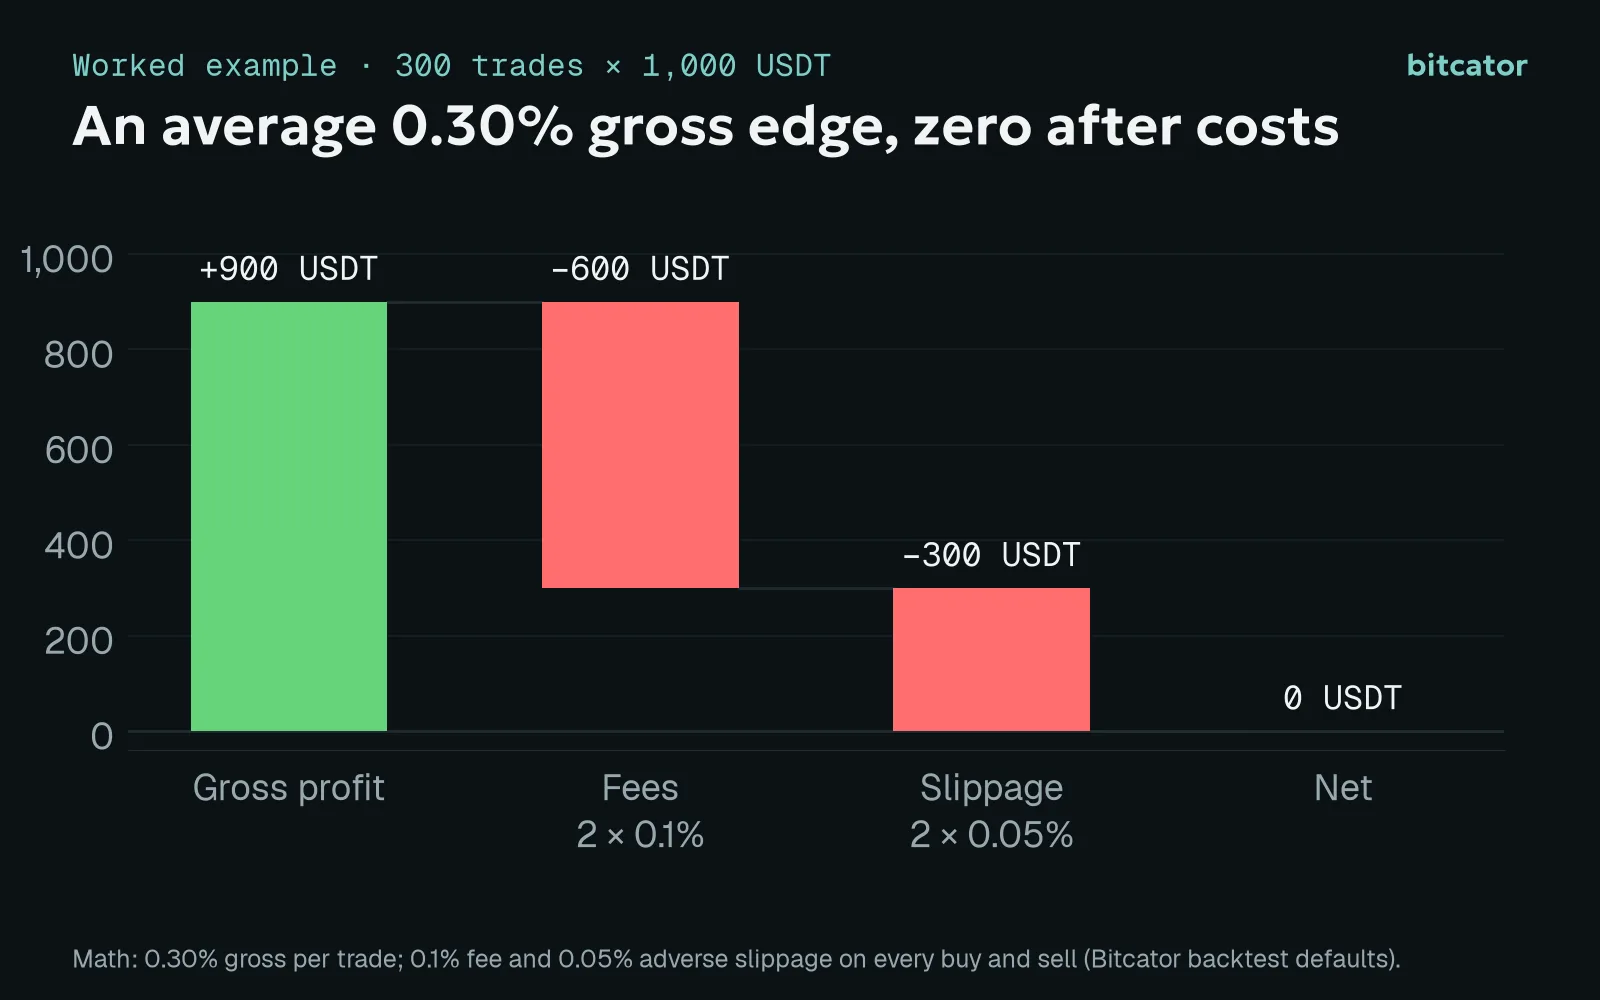
Ejemplo con los costes predeterminados de backtesting de Bitcator.
Bruto: 300 × 1,000 × 0.30% = +900 USDT
Comisiones: 300 operaciones × 2 órdenes × 0.1% × 1,000 = −600 USDT
Slippage: 300 × 2 × 0.05% × 1,000 = −300 USDT
Neto: 0 USDT
Una estrategia que generó 900 USDT brutos con operaciones de 1,000 USDT queda exactamente en tablas después de costes. Cuantas más operaciones se hacen, más depende el resultado de los costes y más conviene preguntarse si tus comisiones reales son inferiores o superiores al 0.1% (los niveles VIP, los tokens para pagar comisiones y las diferencias entre maker y taker también influyen).
Dos hábitos ayudan. Prefiere objetivos varias veces superiores al coste total de ida y vuelta: con un coste de aproximadamente 0.3% por operación completa, incluido el slippage, un objetivo de 0.5% conserva menos de la mitad de su ganancia bruta. Y consulta el total de comisiones en la página de resultados junto a las ganancias, no después.
Trampa 2: el recorrido dentro de una vela
Una vela de 1 minuto muestra la apertura, el máximo, el mínimo y el cierre. No muestra el orden en que se alcanzaron el máximo y el mínimo. Por lo general, eso no importa. Pero sí importa cuando el take-profit y el stop están ambos dentro del rango de la misma vela:
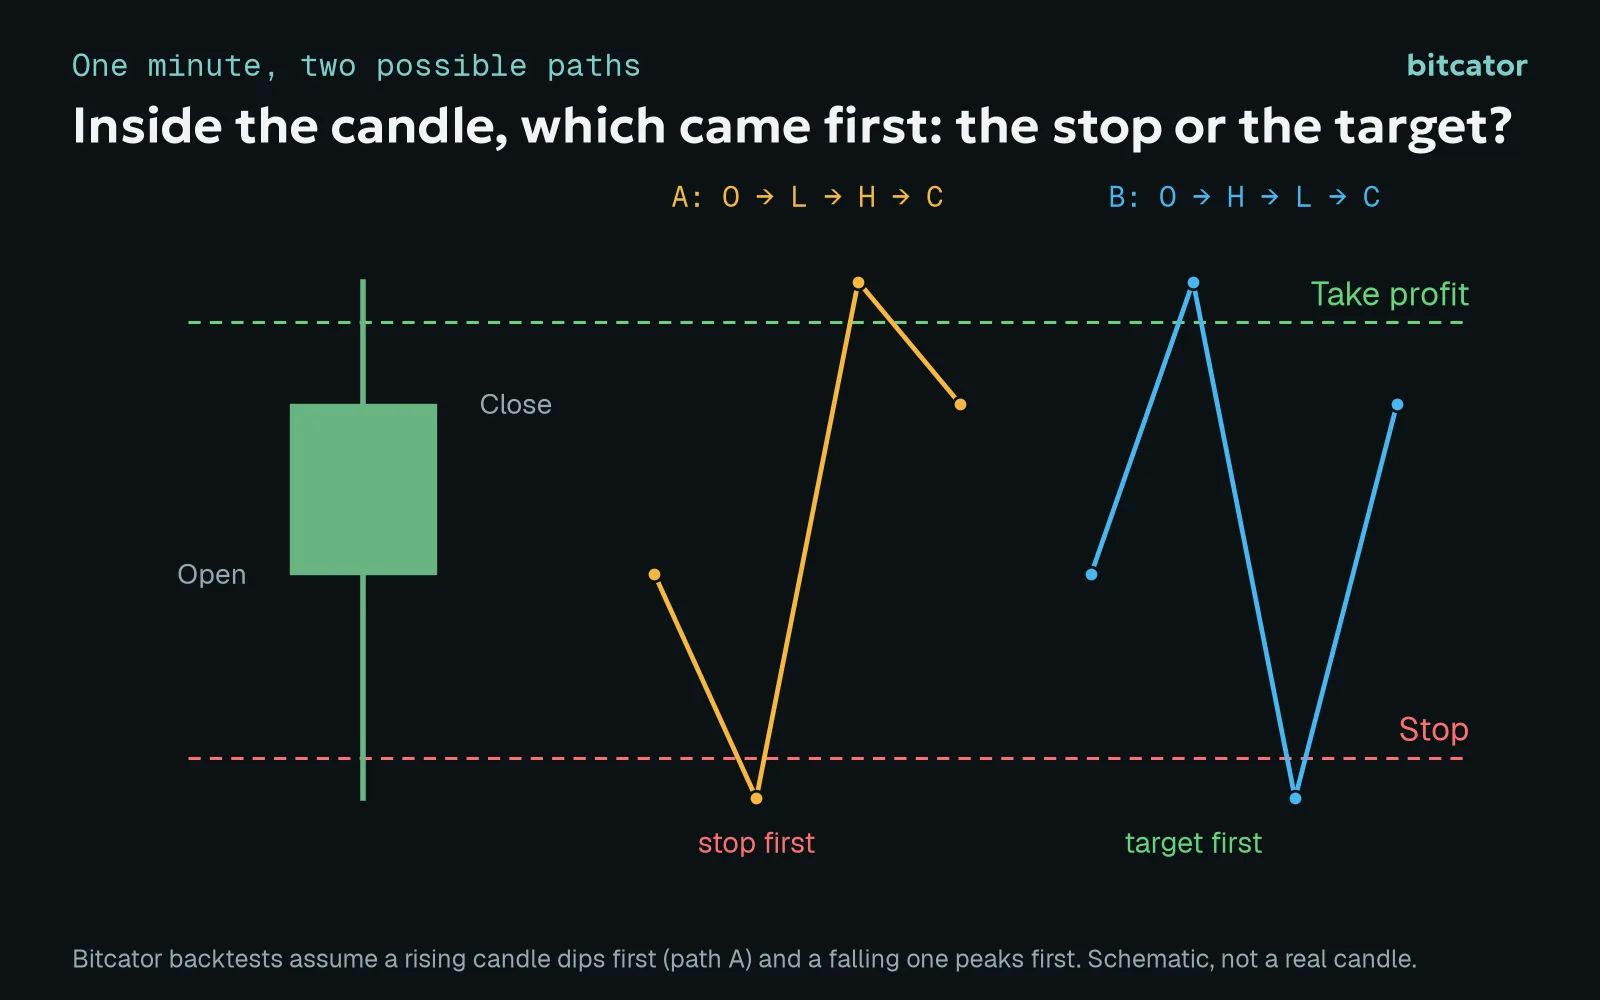
Esquema, no es una vela real.
El backtest de Bitcator supone que una vela alcista primero tocó el mínimo y que una vela bajista primero tocó el máximo. Es una convención razonable y coherente, pero sigue siendo una convención. Si tu estrategia usa objetivos y stops ajustados, muchas operaciones se decidirán dentro de una sola vela, y el resultado del backtest dependerá más de ese supuesto que de tu idea.
La solución es estructural, no estadística: deja margen a las operaciones. Si el stop y el objetivo están separados por apenas unas décimas de punto porcentual, estás poniendo a prueba la convención sobre las velas. Amplía la distancia hasta que la mayoría de las salidas se produzcan a lo largo de varias velas; así, el resultado volverá a depender de tus reglas.
Trampa 3: look-ahead, del motor o de ti
Look-ahead significa tomar una decisión con información que no estaba disponible en ese momento. El motor evita el look-ahead mecánico: las entradas porcentuales usan el cierre de la última vela de referencia cerrada; las condiciones de los indicadores en el modo Al cierre de la vela solo usan velas cerradas; las condiciones En vivo solo ven la vela en formación hasta el minuto actual. La simulación no lee ninguna vela futura.
El look-ahead peligroso es el humano:
Elegir el periodo después de mirar el gráfico. Empezar un backtest justo después de una caída y terminarlo en un máximo hará que casi cualquier estrategia long parezca brillante.
Elegir los pares que tuvieron buenos resultados. Probar solo las monedas populares hoy elimina discretamente las que quedaron en el olvido.
Ajustar la estrategia al evento que recuerdas. Si diseñas una estrategia para sobrevivir a una mecha famosa, la has ajustado a esa mecha.
La forma de evitarlo es decidir el periodo de prueba y la lista de pares antes de consultar los resultados, e incluir periodos que no hayas elegido por conveniencia.
Trampa 4: sobreajuste
Cada parámetro que ajustas es una oportunidad para adaptarte al ruido. Diez parámetros con cinco valores cada uno dan casi diez millones de combinaciones; una de ellas parecerá excelente con cualquier historial. La cuestión no es si puedes encontrar un gran resultado de backtest. Siempre puedes. La cuestión es si las reglas siguen funcionando con datos que no se usaron para ajustarlas.
Eso es lo que responde una prueba fuera de muestra. Divide tu historial en una parte para desarrollar la estrategia y otra que solo probarás una vez.
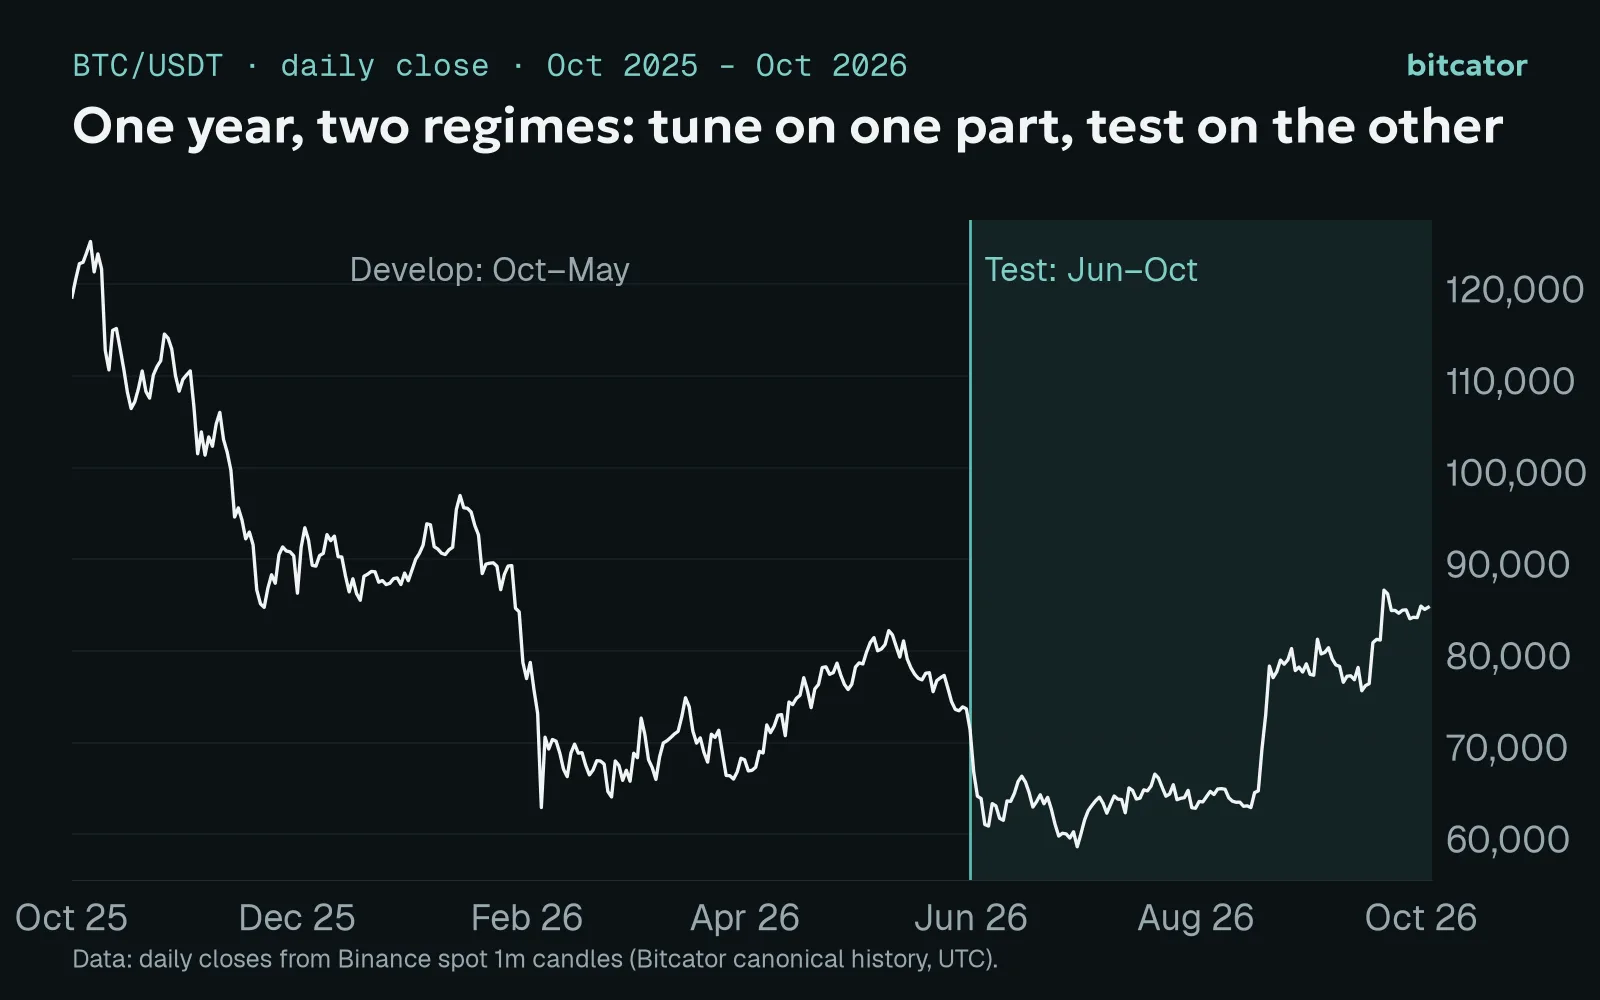
Cierres diarios calculados a partir de velas de 1 minuto de Binance spot, UTC.
El último año de BTC muestra por qué esto importa. Desde octubre de 2025 hasta finales de mayo de 2026, BTC cayó de aproximadamente 118,600 a 73,700 (su cierre más alto, 124,659, se registró el 6 de octubre de 2025), con un movimiento diario promedio de aproximadamente 1.7%. Desde junio hasta principios de octubre de 2026, se recuperó de aproximadamente 71,400 a 84,800; el cierre mínimo fue de 58,625 el 30 de junio y los días fueron más tranquilos, con un promedio de aproximadamente 1.4%. Un bot DCA long-only ajustado durante el primer periodo se optimizó para un mercado bajista y volátil. Probarlo en el segundo te indica si aprendió algo general o si solo aprendió esa caída en particular.
Una rutina para mantener la honestidad
Anota primero la idea. Escribe en una frase por qué deberían funcionar las reglas, antes de ejecutar nada.
Fija los pares y el periodo. Divídelos en partes de desarrollo y de prueba, y no mires la parte de prueba hasta el final.
Ajusta poco en la parte de desarrollo. Pocos parámetros y valores redondos.
Comprueba los valores cercanos. Si 2% funciona y 1.8% o 2.2% dan malos resultados, has encontrado ruido. Los buenos ajustes se mantienen en una meseta.
Ejecuta la prueba una sola vez. Si el resultado se desploma, lo correcto es volver al paso 1, no seguir ajustando hasta que apruebe.
Mira algo más que el total. Número de operaciones, tasa de aciertos, comisiones pagadas, drawdown máximo y cuánto tiempo estuvieron abiertas las operaciones (la lista de operaciones muestra cada ejecución). Un backtest rentable con un drawdown que no podrías soportar no es una estrategia que puedas ejecutar.
Ensaya en paper trading. El modo paper ejecuta las mismas reglas con precios en vivo y órdenes, comisiones y slippage simulados. Muestra lo que el backtest no puede: cómo se comporta la estrategia con precios que nadie ha visto aún.
Cada cuenta puede ejecutar backtests de hasta cinco pares a la vez, con dos ejecuciones en cola al mismo tiempo y veinte al día; los planes superiores avanzan posiciones en la cola. El límite es una disciplina útil: te lleva a probar ideas en vez de generar parámetros en masa.
Un backtest no puede decirte qué ocurrirá. Si se usa con cuidado, sí es muy bueno para indicarte qué no funcionará, y eso permite ahorrar dinero real.
Este artículo tiene fines educativos únicamente y no constituye asesoramiento de inversión. Operar con criptoactivos conlleva un alto riesgo de pérdida. Los resultados pasados, incluidos los backtests, no garantizan resultados futuros.